Quel est le rendement annuel du S&P 500 et comment le calculer ?
Tu veux savoir combien rapporte vraiment le S&P 500 ? Découvre les chiffres réels, la formule pour le calculer toi-même, les pièges à éviter et une simulation concrète pour te projeter.
Voir les chiffres →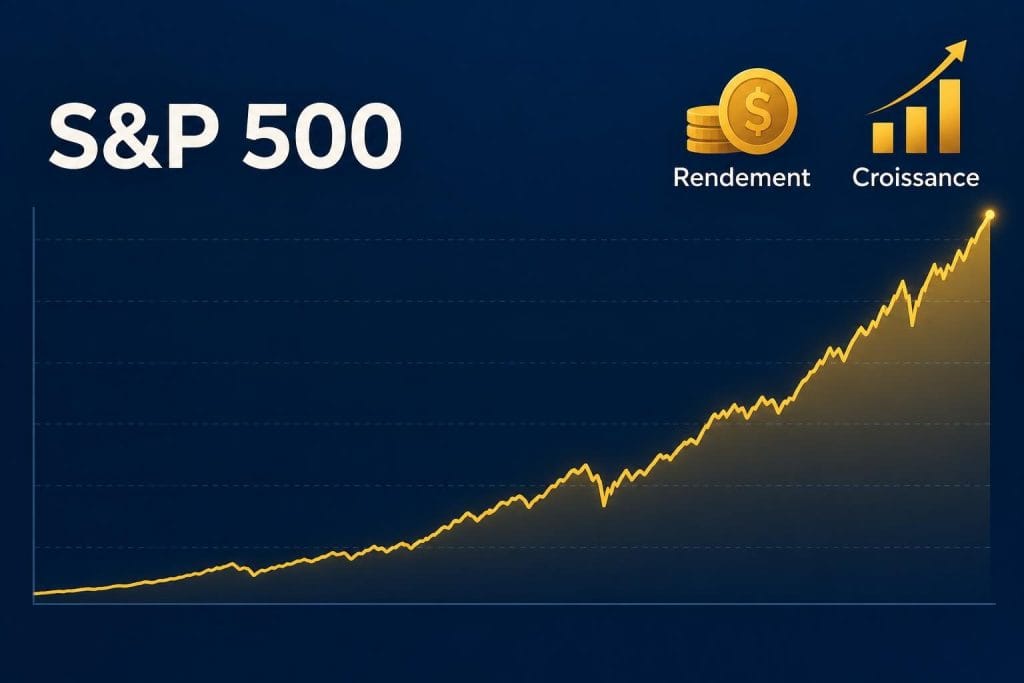
Investir dans le S&P 500, c’est un peu comme prendre un train à grande vitesse : la plupart du temps, ça avance vite, mais il y a des secousses. Avant de monter à bord, tu dois connaître la vitesse moyenne réelle, les freinages brutaux et les frais de billet. C’est exactement ce que tu vas découvrir ici, avec des chiffres concrets et une simulation qui te parle.
Le S&P 500 est l’indice boursier le plus suivi au monde. Il regroupe les 500 plus grandes entreprises américaines. Pour un investisseur français, c’est souvent la porte d’entrée vers la Bourse. Mais attention : la performance affichée ne raconte pas toute l’histoire. Il y a une différence énorme entre le rendement que l’on voit partout et ce que tu touches réellement.
Rendement annuel du S&P 500 : Les vrais chiffres
Le rendement annuel moyen du S&P 500 depuis sa création en 1957, dividendes réinvestis, est d’environ 10,5 % par an. Sans réinvestir les dividendes, c’est-à-dire en ne regardant que le cours de l’indice, la moyenne tombe autour de 7,5 %. Mais attention : ces moyennes cachent une variabilité annuelle énorme, avec des années à +30 % et d’autres à -30 %. Voici le rendement moyen selon la période retenue.
| Période | Rendement annuel moyen (dividendes réinvestis) |
|---|---|
| Depuis 1957 (création de l’indice) | environ 10,5 % |
| 10 dernières années (à janvier 2026) | environ 15,7 % |
| 20 ans (2004-2024) | 10,3 % |
| Environ 150 ans (historique reconstitué depuis les années 1870) | 9,28 % |
L’écart entre ces chiffres s’explique par la période retenue. La dernière décennie, portée par les géants de la technologie, est exceptionnelle : il serait imprudent d’en faire une référence pour l’avenir. Sur les très longues périodes, qui incluent les crises des années 1930 et 1970, la moyenne se situe plutôt entre 9 % et 10,5 %. C’est ce socle-là qu’il faut garder en tête.
Rendement nominal vs rendement total : La différence qui change tout
Le S&P 500 classique (le « price index ») ne tient compte que de la variation du cours des actions. Il ignore complètement les dividendes versés par les entreprises. Or, ces dividendes ont apporté en moyenne autour de 3 % par an depuis 1957 (c’est l’écart entre 10,5 % et 7,5 %), même s’ils pèsent nettement moins aujourd’hui, les cours ayant beaucoup monté. Sur 30 ans, cette différence devient énorme.
Prenons un exemple, en ordre de grandeur : 10 000 € investis en 2000 dans un ETF S&P 500 sans réinvestir les dividendes vaudraient environ 38 000 € en 2026. Avec les dividendes réinvestis, tu aurais environ 68 000 €. La différence de 30 000 € vient uniquement des dividendes, qui ont eux-mêmes généré des gains. C’est l’effet boule de neige des intérêts composés. Et encore, 2000 est un point de départ défavorable : l’indice était alors au sommet de la bulle Internet, ce qui explique une progression annuelle inférieure à la moyenne historique.
Comment calculer le rendement annuel du S&P 500
Pour calculer toi-même le rendement annuel moyen d’un placement, n’additionne pas les performances de chaque année pour les diviser ensuite : une année à +50 % suivie d’une année à -50 % donne une moyenne de 0 %, alors que tu as perdu 25 % de ton capital. Il faut utiliser le rendement annualisé, qui tient compte des intérêts composés :
Rendement annualisé = (valeur finale ÷ valeur initiale)1/nombre d’années − 1
Exemple : 1 000 € devenus 2 594 € en 10 ans donnent (2 594 ÷ 1 000)1/10 − 1 = 0,10, soit 10 % par an. Pour mesurer le rendement total, prends la valeur d’un indice « dividendes réinvestis » (S&P 500 Total Return) ou la valeur de ton ETF capitalisant, pas le cours de l’indice classique.
Pourquoi le rendement varie-t-il autant d’une année à l’autre ?
Le rendement annuel du S&P 500 n’est jamais stable. Sur 1874-2023, 59 % des années se sont terminées entre -10 % et +20 %, et près de deux sur trois ont été positives. Voici la distribution complète :
| Tranche de rendement annuel | Fréquence (1874-2023) |
|---|---|
| +40 % et plus | 2,0 % des années |
| Entre +30 % et +40 % | 5,4 % des années |
| Entre +20 % et +30 % | 14,1 % des années |
| Entre +10 % et +20 % | 22,1 % des années |
| Entre 0 % et +10 % | 20,1 % des années |
| Entre -10 % et 0 % | 16,8 % des années |
| Entre -20 % et -10 % | 12,1 % des années |
| Entre -30 % et -20 % | 4,7 % des années |
| Entre -40 % et -30 % | 2,0 % des années |
| -40 % et au-delà | 0,7 % des années |
Les années extrêmes existent donc bel et bien. En 2008, le S&P 500 a chuté de 38,5 % (-37 % dividendes compris). En 2002, dernière année de l’éclatement de la bulle Internet, il a perdu 23,4 %. La pire année de l’historique reste 1931, avec une chute d’environ 43 %. À l’inverse, plus d’une année sur cinq a gagné plus de 20 %. Cette volatilité est normale : elle fait partie du jeu. Le rendement historique d’environ 10 % est une moyenne lissée sur des décennies, pas une garantie annuelle.
Les baisses d’au moins 10 % (les « corrections ») reviennent régulièrement : depuis 1980, le marché américain en a connu plus d’une tous les trois ans en moyenne. La plupart ont été effacées en quelques mois ; les plus profondes, comme 2000-2002 ou 2008, ont demandé plusieurs années.
Simulation : Ce que 1 000 € investis auraient donné
Parlons concret. Tu veux savoir ce que 1 000 € investis dans un ETF S&P 500 peuvent devenir selon la durée ? Voici une simulation basée sur le rendement moyen historique de 10 % par an (dividendes réinvestis), avec une hypothèse prudente à 7 %.
| Durée d’investissement | Valeur finale à 10 %/an | Valeur finale à 7 %/an |
|---|---|---|
| 5 ans | 1 610 € | 1 400 € |
| 10 ans | 2 590 € | 1 970 € |
| 20 ans | 6 730 € | 3 870 € |
| 30 ans | 17 450 € | 7 610 € |
Ces montants sont arrondis et ne tiennent compte ni des frais, ni des impôts, ni du taux de change. Mais ils montrent clairement la puissance des intérêts composés : sur 30 ans, 1 000 € peuvent devenir plus de 17 000 €. C’est pour ça que le temps est ton meilleur allié en Bourse.
Calcule tes propres rendements
Utilise notre calculatrice d’intérêts composés pour visualiser la croissance de ton capital selon différents montants et durées.
Calculer mon rendement →Le risque de change pour un investisseur français
Le S&P 500 est libellé en dollars. Quand tu investis depuis la France, tu es exposé au taux de change EUR/USD. Si le dollar baisse de 10 % face à l’euro, ta performance en euros est amputée d’autant, même si l’indice a progressé en dollars. Et inversement.
Prenons deux exemples récents. En 2022, le S&P 500 a perdu environ 18 % en dollars, dividendes compris. Mais le dollar s’est apprécié face à l’euro : un investisseur français n’a perdu qu’environ 12 à 13 %. Le change a amorti la chute. En 2025, c’est l’inverse qui s’est produit : le dollar a nettement reculé face à l’euro, et un investisseur en euros n’a récupéré qu’une petite partie de la hausse de l’indice.
Comment limiter ce risque ? Trois solutions concrètes :
Choisir un ETF couvert (hedgé) en euros
Ces ETF utilisent des produits dérivés pour neutraliser l’essentiel des variations EUR/USD : ta performance en euros suit alors de près celle de l’indice en dollars. Attention : la couverture a un coût, et ces ETF affichent des frais un peu plus élevés.
Diversifier en euros
Investir aussi sur des indices européens (comme le CAC 40 ou l’Euro Stoxx 50) réduit ton exposition globale au dollar. Méfie-toi en revanche du MSCI World : il contient environ 70 % d’actions américaines, il ne te protège donc que partiellement du risque de change.
Allonger ton horizon
Sur 10 ans ou plus, les variations du change pèsent moins lourd. Le dollar fluctue par cycles, alors que la tendance de fond reste portée par la croissance des bénéfices des entreprises.
Les risques cachés derrière le rendement
Le rendement annuel du S&P 500 est impressionnant, mais il cache une concentration inquiétante. Les 10 plus grandes entreprises de l’indice représentent environ un tiers de sa capitalisation totale, et le secteur technologique pèse à lui seul autour d’un tiers lui aussi.
Concrètement, à la mi-2025, Microsoft, Nvidia et Apple pesaient chacune entre 5 % et 7 % de l’indice. Si ces géants vacillent, tout l’indice tremble. C’est ce qu’on appelle le risque de concentration. En 2022, quand la tech a chuté, le S&P 500 a perdu environ 18 %.
Ce n’est pas un hasard : ces entreprises sont les moteurs de la croissance américaine. Mais cette concentration augmente la volatilité. Pour un investisseur, cela signifie qu’il faut accepter des baisses temporaires plus fortes que ce que la moyenne suggère.
Comment atténuer ce risque ?
- ✓Diversifie géographiquement
Ajoute un ETF Europe ou marchés émergents pour réduire ta dépendance aux États-Unis. - ✓Investis régulièrement
Un plan d’investissement programmé (DCA) lisse les points d’entrée et réduit l’impact des krachs. - ✓Garde un horizon long terme
Plus tu restes investi longtemps, plus les corrections ont de chances d’être compensées par les reprises.
Comment investir dans le S&P 500 en France
Pour un particulier français, la voie la plus simple et la moins chère est l’ETF (Exchange Traded Fund). Un ETF S&P 500 réplique la performance de l’indice avec des frais de gestion très faibles, souvent autour de 0,07 % à 0,20 % par an. Tu peux en acheter via un compte-titres, une assurance-vie ou un PEA.
Le PEA est souvent le plus avantageux fiscalement : après 5 ans, les gains sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux de 18,6 % restent dus. Il est limité à 150 000 € de versements, et tu ne peux y loger que des ETF S&P 500 spécialement conçus pour être éligibles (ils répliquent l’indice de façon synthétique). L’assurance-vie offre une fiscalité intéressante après 8 ans, avec un abattement annuel de 4 600 € sur les gains pour une personne seule (9 200 € pour un couple). Le compte-titres est le plus flexible, mais ses gains sont soumis au prélèvement forfaitaire unique (flat tax) de 31,4 %.
Voici un tableau comparatif des enveloppes :
| Enveloppe | Fiscalité des gains | Flexibilité |
|---|---|---|
| PEA | Exonération d’impôt sur le revenu après 5 ans (prélèvements sociaux de 18,6 % dus) | Versements limités à 150 000 €, ETF éligibles uniquement |
| Assurance-vie | Après 8 ans : abattement de 4 600 €/an (9 200 € pour un couple), puis 7,5 % d’impôt (jusqu’à 150 000 € versés) + 17,2 % de prélèvements sociaux | Versements libres, rachats possibles |
| Compte-titres | Flat tax de 31,4 % (12,8 % d’impôt + 18,6 % de prélèvements sociaux) | Totale liberté d’achat et de vente |
Pour un débutant, l’ETF est clairement la meilleure option : frais réduits, simplicité, diversification immédiate. Tu peux commencer avec 100 € ou 200 € par mois, sans avoir à sélectionner des actions individuelles.
Faut-il investir maintenant ou attendre une baisse ?
C’est LA question que tout le monde se pose. D’un côté, le PER (ratio cours/bénéfice) du S&P 500 tournait autour de 24-25 en 2025, bien au-dessus de sa moyenne historique de 16-17. Cela suggère que l’indice est cher. De l’autre, les bénéfices des entreprises technologiques continuent de croître rapidement, ce qui pourrait justifier une partie de ces valorisations.
La vérité, c’est que personne ne peut prédire le bon moment. Attendre une baisse, c’est souvent rater les meilleurs jours de hausse, qui surviennent fréquemment juste après les pires. Sur 20 ans, il suffit de manquer une dizaine des meilleures séances pour réduire de plus de moitié le capital final.
La stratégie la plus efficace pour un investisseur long terme est l’investissement régulier (DCA). En investissant un montant fixe chaque mois, tu achètes plus de parts quand le cours est bas, et moins quand il est haut. Tu lisses naturellement ton prix de revient.
📌 Ce qu’il faut retenir
Le S&P 500 offre un rendement annuel moyen d’environ 10 % sur le long terme, mais avec une volatilité importante. Voici l’essentiel à garder en tête :
- 👉 Rendement réel : Le rendement annuel du S&P 500, dividendes réinvestis, est d’environ 10,5 % depuis 1957. Sans dividendes, il tombe autour de 7,5 %.
- 👉 Dividendes essentiels : Sur plusieurs décennies, réinvestir les dividendes fait presque doubler le capital final par rapport au seul cours de l’indice. C’est la clé de la croissance composée.
- 👉 Volatilité normale : Des baisses de 20 à 30 % arrivent régulièrement. Elles font partie du jeu et, historiquement, ont été compensées sur le long terme.
- 👉 Risque de change : En tant qu’investisseur français, le taux EUR/USD pèse sur ton rendement. Un ETF couvert ou une diversification en euros peuvent t’aider.
- 👉 Investis régulièrement : Le DCA est plus efficace que d’essayer de timer le marché. Commence petit, mais commence maintenant.
❓ Questions fréquentes
Loïc
Fondateur de La Boussole Financière
Salut, moi c'est Loïc. Comme beaucoup, j'ai longtemps laissé mon argent dormir faute de savoir quoi en faire. J'ai fini par apprendre, et j'ai créé La Boussole Financière pour partager ce qui m'a manqué : des chiffres vérifiables, des outils gratuits et des explications sans jargon. Ma mission ? Que l'investissement cesse d'être réservé à ceux qui ont déjà les codes.
Tu veux aller plus loin ?
Reçois Épargner ne suffit plus, pour comprendre où fuit ton épargne, et quoi faire dès la semaine prochaine.
Tu recevras aussi La Boussolette, ma lettre sur l'argent et l'investissement. Désinscription en 1 clic. Confidentialité