
Krach boursier : Comprendre les mécanismes, se préparer et saisir les opportunités
La bourse chute, tu paniques ? Respire. Ce guide te montre comment traverser la tempête sans vendre sous le coup du stress, et comment préparer ton épargne pour ces moments-là.
Démarrer la lecture →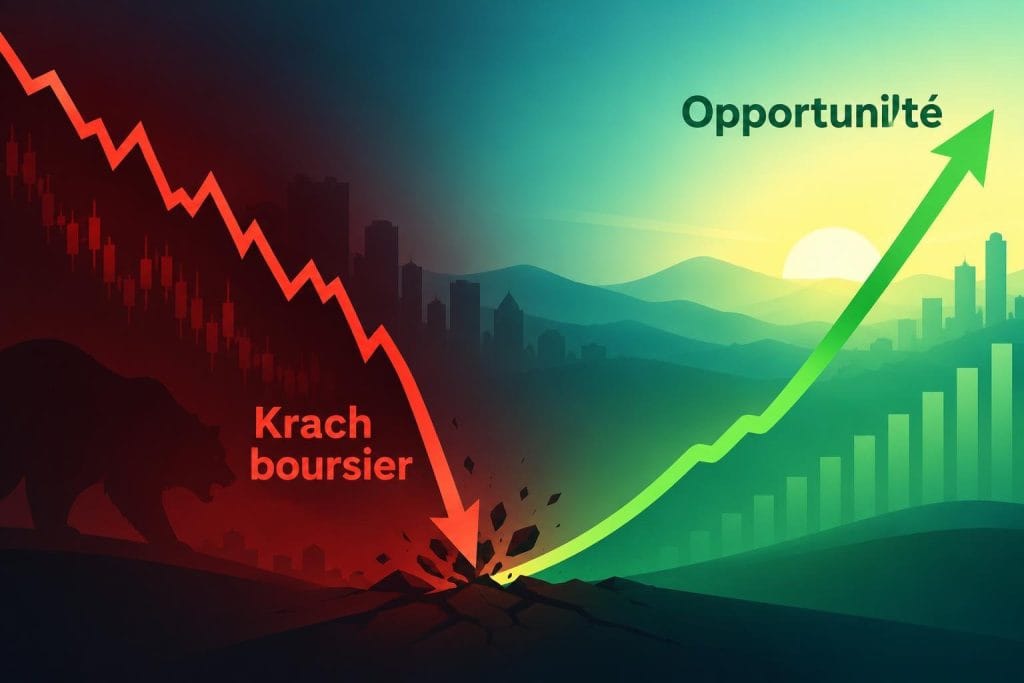
Imagine que tu marches en montagne. Tout à coup, un orage éclate : la foudre, le tonnerre, une pluie battante. Tu peux t’affoler et dévaler la pente (c’est l’erreur classique), ou garder ton sang-froid, t’abriter et laisser passer la tempête. Les marchés financiers fonctionnent de la même façon. Pendant la secousse, tout le monde te dépeint un scénario apocalyptique. Pourtant, historiquement, chaque orage a fini par passer, et les sommets ont été de nouveau atteints.
Cet article n’est pas là pour te faire peur, mais pour te forger des réflexes : comprendre ce qu’est un krach, décortiquer ses causes, repérer les signaux d’alerte, et savoir ce qu’il faut faire, et surtout ne pas faire, quand tout s’effondre. Une méthode claire, pas des idées vagues. On ne vend rien dans la panique : on se prépare, on anticipe et, pourquoi pas, on profite des prix bradés.
Krach boursier : Définition et mécanismes
Un krach survient rarement sans contexte. Le plus souvent, une bulle spéculative s’est formée au préalable : les prix montent, portés par l’euphorie, et s’éloignent des fondamentaux des entreprises. Puis survient un choc : une faillite majeure, une annonce géopolitique, un changement brutal de politique monétaire…
S’installe alors un cercle vicieux. Une première vague de ventes fait baisser les cours ; d’autres investisseurs, effrayés par cette baisse, vendent à leur tour pour limiter leurs pertes. Les ordres de vente s’empilent alors que les acheteurs se font rares, et la baisse s’emballe bien au-delà de ce que justifierait l’événement de départ.
Prends l’image d’une bulle de savon. On souffle, elle grossit, elle brille. Il suffit qu’une épine l’effleure pour qu’elle éclate. Sur les marchés, c’est la confiance qui s’évapore d’un coup, et la mécanique s’emballe. Mais une bulle de savon qui éclate ne laisse rien derrière elle ; un marché qui s’effondre ouvre, lui, une fenêtre d’achat pour ceux qui s’y sont préparés.
Les 6 grands krachs de l’histoire et ce qu’ils nous apprennent
| Krach | Cause principale | Ampleur | Retour au niveau d’avant-crise | Leçon à retenir |
|---|---|---|---|---|
| 1929 – Jeudi noir (Wall Street) | Bulle spéculative alimentée par le crédit, achats d’actions à découvert par les particuliers. | Dow Jones : -39 % entre le 22 octobre et le 13 novembre 1929, avant une chute bien plus profonde jusqu’en 1932. | Novembre 1954 pour le Dow Jones, soit environ 25 ans. | Un krach suivi d’une récession mal combattue peut peser sur les marchés pendant une génération. |
| 1987 – Lundi noir (Wall Street, puis le monde entier) | Marchés jugés surévalués, hausse des taux, ventes automatiques des programmes informatiques. | Dow Jones : -22,6 % en une seule séance, le 19 octobre 1987, un record historique. | Moins de 2 ans : le Dow Jones retrouve son sommet dès 1989. | Une chute record peut être rattrapée vite quand l’économie reste solide. |
| 2000-2002 – Bulle Internet (Nasdaq) | Euphorie autour des entreprises du web, valorisations sans bénéfices ni modèle économique viable. | Nasdaq : -78 % entre son pic de mars 2000 et son point bas d’octobre 2002. | Avril 2015 pour le Nasdaq, soit 15 ans. | Acheter très cher peut coûter des années de rendement : la diversification limite ce risque. |
| 2008 – Crise des subprimes (mondiale) | Crédits immobiliers à risque, bulle immobilière américaine, faillite de Lehman Brothers le 15 septembre. | S&P 500 : -57 % entre octobre 2007 et mars 2009. Le 29 septembre 2008, le Dow Jones perd 777,68 points en une séance après le rejet du plan de sauvetage bancaire par le Congrès américain. | Mars 2013 pour le S&P 500, soit environ 5 ans et demi après le sommet. | Dans un système financier interconnecté, une crise locale peut devenir mondiale. |
| 2020 – Pandémie de Covid-19 (mondiale) | Confinements généralisés, choc simultané sur l’offre et la demande. | S&P 500 : -34 % entre le 19 février et le 23 mars 2020, l’une des chutes les plus rapides de l’histoire. | Août 2020 pour le S&P 500, moins de cinq mois après son point bas. | Vendre au plus bas, c’était rater l’un des rebonds les plus rapides de l’histoire. |
| 2025 – Choc des droits de douane (mondial) | Annonce début avril de droits de douane américains sur la plupart des partenaires commerciaux. | Dow Jones : près de -4 % le 3 avril 2025, puis une nouvelle séance lourde le lendemain. Fortes baisses aussi à Paris, Francfort et en Asie. | Fin juin 2025 pour le S&P 500, moins de trois mois plus tard. | Un choc politique peut faire plonger les marchés en quelques heures : une diversification géographique et sectorielle amortit le coup. |
Ce tableau le montre : chaque krach boursier a ses spécificités, mais certaines constantes se dégagent. La brutalité de la chute ne dit rien de la vitesse de la reprise : 1987 a été rattrapé en moins de deux ans, 2000 en quinze. Et jusqu’ici, les grands indices ont toujours fini par dépasser leurs anciens sommets.
Pourquoi un krach se produit-il ?
Fondamentalement, un krach naît de la rencontre entre une bulle gonflée d’attentes et un événement qui la fait éclater. Les causes varient : quand une technologie trop prometteuse déçoit, c’est un retour sur terre brutal (bulle Internet de 2000). Quand les emprunteurs ne remboursent plus leurs crédits, c’est le système bancaire qui vacille (crise des subprimes, 2008). Lors d’une tension géopolitique, c’est la confiance des investisseurs qui se rompt (droits de douane de 2025).
Très souvent, et c’est là que la psychologie devient centrale, la baisse s’autoalimente. Même des investisseurs raisonnables finissent par suivre le mouvement : c’est le comportement grégaire. Chacun vend parce que les autres vendent, par peur de pertes plus lourdes. Ces ordres de vente s’ajoutent à un marché où l’offre dépasse déjà la demande, et amplifient la chute.
Chaque krach a aussi son accélérateur. En 2008, la faillite de Lehman Brothers a semé le doute sur la solidité de tout le système bancaire. En 2000, ce sont des valorisations déconnectées des bénéfices qui se sont effondrées. La leçon ? Un krach réunit presque toujours deux ingrédients : une spéculation poussée trop loin, puis une étincelle.
Les signaux avant-coureurs : Comment repérer les risques
Si l’on savait prédire les krachs, on serait tous milliardaires. Personne ne peut les annoncer avec certitude. En revanche, certains indicateurs passent au rouge avant la zone de danger. Savoir les lire te permet d’ajuster ton portefeuille sans pour autant tout vendre.
- Des valorisations extrêmes : quand le ratio cours/bénéfice est très au-dessus de sa moyenne historique, le marché paie cher des promesses. Fin 1999, le PER corrigé de Shiller (CAPE) du S&P 500 dépassait 44, plus de deux fois sa moyenne historique.
- La hausse des taux d’intérêt : décidée par les banques centrales (Réserve fédérale, BCE), elle renchérit le crédit, freine la consommation et pèse sur la valeur des actions.
- L’indice de volatilité VIX : surnommé « indice de la peur », il mesure la nervosité attendue sur le S&P 500. Au-dessus de 30, le marché est très tendu ; lors des krachs de 2008 et de 2020, il a dépassé 80. Pour ton propre portefeuille, des mesures comme le ratio de Sortino t’aident à juger si le rendement compense le risque de baisse.
- L’euphorie collective : quand tout le monde autour de toi parle de Bourse, que des volumes records s’échangent et que « ça ne peut que monter », le risque grimpe.
- Les tensions géopolitiques : conflits, élections serrées, annonces douanières… créent des ruptures et peuvent provoquer des chocs violents.
Ces signaux ne permettent pas de prédire un krach. Ils te donnent une grille de lecture : si tu repères l’euphorie autour de toi, tu seras mieux armé pour garder la tête froide quand elle se retournera.
Ce qui vaut dans tous les cas : on se prépare dans le calme, pas en pleine tempête.
Que faire pendant un krach ? La check-list anti-panique
Voici l’étape cruciale, celle que tu dois garder sous les yeux quand tout le monde s’affole. Je l’ai volontairement présentée sous forme de check-list : elle ne t’épargnera pas une mauvaise journée en Bourse, mais elle t’évitera un geste que tu regretterais.
✅ 5 réflexes pour éviter les dégâts
- ✓Ne vends pas en pleine panique
C’est la règle numéro 1. Vendre pendant le krach transforme une moins-value latente, qui peut encore se résorber, en perte réelle et définitive. - ✓Regarde ton objectif, pas les chiffres en rouge
Rappelle-toi ton horizon : si cet argent est destiné à ta retraite dans 10 ou 20 ans, la tempête d’aujourd’hui est provisoire. - ✓Ne consulte pas ton portefeuille toutes les 5 minutes
Les cours vont faire le yo-yo. Ton risque se mesure sur le long terme : inutile de t’infliger chaque soubresaut. - ✓Vérifie ton allocation
Assure-toi que l’argent dont tu auras besoin à court ou moyen terme n’est pas placé en actions. Si c’est le cas, c’est le signal qu’il faudra rééquilibrer ton épargne une fois l’orage passé, pas au plus bas. - ✓Méfie-toi des rumeurs et des arnaques
Pendant les crises, les faux conseils et les promesses de gains faciles se multiplient. Une décision d’investissement se prend sur des informations fiables, jamais sous l’effet de la peur.
En résumé : face à un krach, ne rien faire est souvent la meilleure décision. Prends du recul avant d’agir : sur le moyen et le long terme, le temps joue en faveur de l’investisseur patient.
Comment se préparer avant le prochain krach ?
La bonne nouvelle, c’est que l’essentiel se joue avant la tempête. Voici comment te mettre à l’abri des prochaines secousses.
Construis une épargne de précaution
C’est ton filet de sécurité. La recommandation générale est de garder de côté l’équivalent de 3 à 6 mois de revenus, sur des supports liquides et sans risque. Elle te protège si tu perds un revenu, et t’évite surtout de devoir vendre tes actions en pleine débâcle.
Diversifie ton portefeuille
Ne mets pas tous tes œufs dans le même panier. Un portefeuille solide combine des actions de différentes régions, des obligations ou des fonds en euros, et quelques actifs défensifs comme l’or. En 2008, ceux qui détenaient de l’or ou des obligations ont pu amortir une partie de leurs pertes. L’or est un actif dit contracyclique : sa valeur a tendance à monter en période de crise, car les investisseurs s’y réfugient. En détenir une petite part est une précaution raisonnable.
Cale tes placements sur ton horizon
C’est le critère majeur. Plus ton horizon est long (10 ans et plus), plus tu peux encaisser un krach sans dommage. À l’inverse, si tu approches de la retraite ou d’un projet précis, la part investie en actions doit diminuer au profit de supports plus sûrs. L’argent dont tu auras besoin dans les 5 à 8 prochaines années ne devrait pas dépendre de la Bourse.
Sache où se trouve ton argent dans ton assurance-vie
Dans une assurance-vie, les unités de compte investies en actions subissent le krach. Le fonds en euros, lui, est garanti en capital : il ne baisse pas avec la Bourse. Vérifie la répartition de ton contrat et ajuste-la selon ton horizon, sans perdre l’avantage fiscal lié à son ancienneté.
Se préparer, c’est comme s’assurer en voiture : on ne signe pas le contrat au moment de l’accident, on le signe avant. Pour ton patrimoine, c’est pareil : la préparation te donne la sérénité le jour où la Bourse plonge.
Krach boursier : Une opportunité d’achat ?
C’est LA question qui divise. Faut-il « profiter des soldes » quand les marchés s’effondrent ? Pour les uns, c’est une occasion rare d’acheter des actions de qualité à prix réduit. Pour les autres, c’est un piège, car personne ne sait quand la baisse s’arrêtera. Les deux camps ont des arguments.
Les arguments pour : un krach fait baisser sans distinction toutes les actions, y compris celles de belles entreprises dont les perspectives n’ont pas changé. Ceux qui ont acheté au plus bas en ont été récompensés. Exemple chiffré : le S&P 500 a gagné environ 68 % entre son point bas du 23 mars 2020 et la fin de l’année 2020. Pour qui avait un horizon long et des liquidités disponibles, l’occasion était réelle.
Les arguments contre : d’autres rappellent que le dead cat bounce (un rebond temporaire, avant une nouvelle baisse) est un piège classique. Comment savoir si le krach est terminé ? Personne ne peut le dire. En 2000-2002, ceux qui ont acheté après les premières baisses ont vu les cours continuer de chuter pendant plus de deux ans. N’achète donc qu’avec de l’argent dont tu n’auras pas besoin avant longtemps, et de préférence en plusieurs fois.
Les questions clés à se poser
La bonne décision ne dépend pas du niveau de l’indice du jour, mais de ta situation et de ton horizon. Voici trois questions concrètes :
- Est-ce que mon horizon de placement (8 ans ou plus) me permet d’attendre la reprise ?
- Est-ce que l’entreprise ou le fonds que je vise est solide, ou seulement moins cher que la veille ?
- Est-ce que j’aurai la patience de supporter une nouvelle baisse de 30 ou 40 % en cours de route, sans paniquer ?
Si tu réponds oui aux trois, acheter pendant un krach devient une décision réfléchie, et non un pari. Investir progressivement, en plusieurs fois, évite de devoir deviner le point bas, ce que personne ne sait faire.
👉 Ce que montre l’historique : jusqu’ici, après chaque krach, les grands indices ont fini par battre leurs records. Ce qui a coûté le plus cher aux investisseurs, ce n’est pas le krach en lui-même, c’est d’avoir vendu au plus bas.
📌 Ce qu’il faut retenir
- 👉 Un krach fait partie du cycle des marchés : Il naît souvent d’une bulle et d’un choc, et il est violent. Vendre sous le coup de la panique est la pire réponse.
- 👉 La préparation se fait avant : Une épargne de précaution de 3 à 6 mois, un portefeuille diversifié et des placements calés sur ton horizon : c’est ton bouclier.
- 👉 Ne pas vendre dans le bruit : C’est la règle numéro 1 : une moins-value latente peut se résorber, une vente paniquée rend la perte définitive.
- 👉 L’historique : des krachs suivis de rebonds : Les délais de reprise vont de quelques mois (2020, 2025) à plusieurs années (2008, 2000). Le temps joue pour l’investisseur patient et diversifié.
❓ Questions fréquentes
Passe à l’action : fixe ta ligne de conduite
Prends une minute, maintenant que tout est clair. Note sur un papier trois choses : 1) le montant de ton épargne de précaution (couvre-t-elle 3 à 6 mois de dépenses ?), 2) la répartition réelle de tes placements, 3) l’horizon de chacun d’eux. Avec ça, tu sais déjà quoi faire. Et le jour où la panique reviendra, pose-toi une seule question : « Est-ce que je respecte ma ligne de conduite ? »
Loïc
Expert en finances personnelles
Ancien conseiller bancaire, j'ai analysé des milliers de portefeuilles avant de briser les codes du système traditionnel pour fonder La Boussole Financière. Ma mission ? Transformer la finance, souvent intimidante, en un levier accessible et concret pour ton autonomie. Fort de mon expérience de terrain et ayant déjà accompagné plus de 180 investisseurs, je mets mon expertise à ton service. À travers mes conseils sans jargon, je t'aide à naviguer sereinement vers tes objectifs pour bâtir un patrimoine durable.