La crise des subprimes expliquée : Origines, mécanisme et leçons pour 2026
La crise de 2008 a failli faire s’effondrer l’économie mondiale. Dix-huit ans plus tard, plusieurs signaux d’alarme ressemblent étrangement à ceux d’hier. Voici comment repérer les risques et protéger ton épargne.
C’est parti →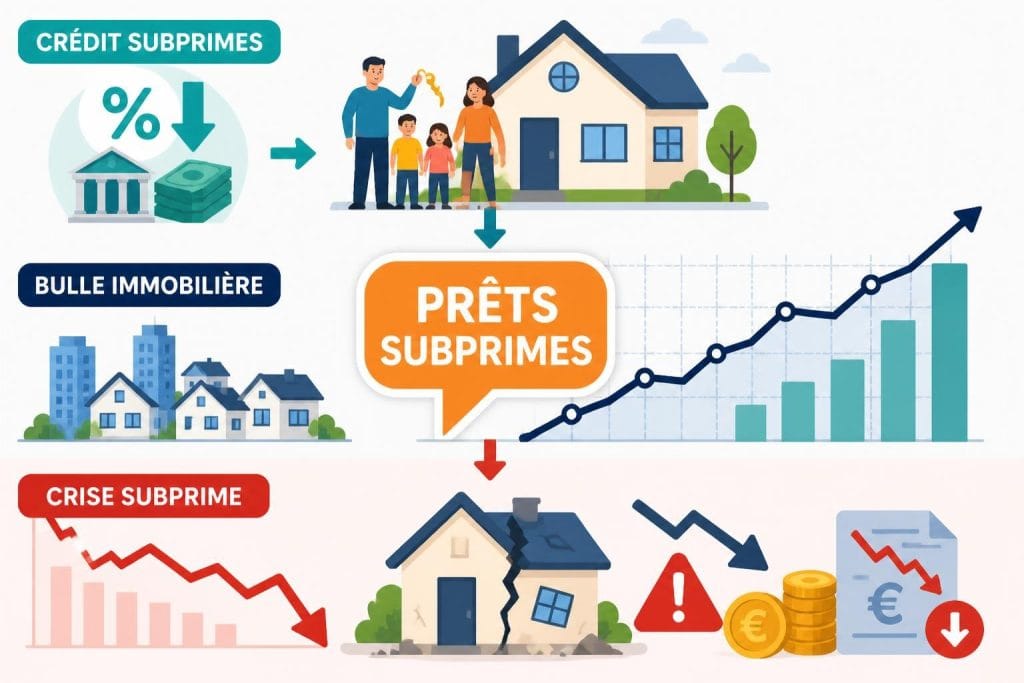
L’histoire financière est un éternel recommencement. En 2008, des crédits immobiliers accordés à des ménages insolvables ont déclenché la pire récession depuis 1929. Aujourd’hui, la crise des subprimes est étudiée dans toutes les écoles de commerce, mais ses leçons sont-elles vraiment retenues ? La dette privée explose, l’immobilier atteint des sommets et la Banque de France elle-même tire la sonnette d’alarme.
Tu vas comprendre les mécanismes de cette crise, découvrir les parallèles inquiétants avec 2026 et surtout apprendre à protéger ton épargne. Pas de jargon inutile, juste des explications claires et des conseils concrets.
Comprendre la crise des subprimes en 5 minutes
La crise des subprimes est une crise financière mondiale déclenchée en 2007 aux États-Unis par l’effondrement des crédits hypothécaires à risque, appelés subprimes. Ces prêts immobiliers accordés à des emprunteurs à faible solvabilité ont été transformés en produits financiers complexes via la titrisation, diffusant le risque à l’échelle planétaire. La contagion a provoqué des faillites bancaires massives et une récession mondiale.
Imagine un château de cartes. Chaque carte représente un prêt immobilier. Les banques empilent ces cartes sans vérifier si les emprunteurs peuvent vraiment rembourser. Puis elles transforment ces prêts en produits financiers vendus dans le monde entier. Quand les premiers défauts arrivent, une carte tombe, puis une autre, et tout l’édifice s’effondre.
Les acteurs sont nombreux : les ménages américains qui empruntent, les banques qui prêtent, les investisseurs qui achètent les produits titrisés, et les agences de notation qui attribuent des notes trompeuses. Comprendre ce mécanisme, c’est comprendre pourquoi une crise immobilière locale peut devenir une crise financière mondiale.
Les origines : Pourquoi des prêts si risqués ?
Après l’éclatement de la bulle internet en 2000, la Réserve fédérale (Fed) a abaissé ses taux directeurs à des niveaux historiquement bas. L’argent était gratuit, et l’accès à la propriété est devenu un objectif politique majeur aux États-Unis. Les banques ont alors assoupli leurs critères d’octroi de crédits.
Le profil type de l’emprunteur subprime ? Un ménage modeste, souvent sans apport, parfois sans emploi stable. Les banques accordaient des crédits hypothécaires à risque avec des taux variables, sans vérifier les revenus. Le fameux acronyme NINJA résume bien la situation : No Income, No Job, No Assets, c’est-à-dire pas de revenus, pas d’emploi, pas d’actifs.
En 2006, ces prêts représentaient 21 % des 3 000 milliards de dollars de nouveaux crédits immobiliers américains. Un chiffre vertigineux qui montre l’ampleur de la dérive. Et ce phénomène touchait surtout les quartiers populaires : il y avait trente fois plus de prêts subprime dans le Bronx qu’à Manhattan, illustrant ce que certains appellent le « redlining inversé ». Les quartiers pauvres, autrefois privés de crédit, étaient soudainement ciblés par les banques avides de rendement.
Le mécanisme de la crise : De la bulle immobilière à la contagion mondiale
Le mécanisme est implacable. La Fed a relevé son taux directeur de 1 % à 5 % entre 2004 et 2006 pour freiner l’inflation. Les crédits à taux variable se sont renchéris du jour au lendemain, rendant les mensualités insoutenables pour des millions de ménages.
Les défauts de paiement se sont multipliés. Les prix immobiliers, qui avaient grimpé pendant des années, se sont effondrés. Les emprunteurs se sont retrouvés avec des dettes supérieures à la valeur de leur maison. Beaucoup ont simplement abandonné leur bien.
C’est là que la titrisation a joué son rôle d’amplificateur. Les banques avaient regroupé ces crédits dans des produits financiers complexes, les CDO (Collateralized Debt Obligations). Ces produits étaient notés AAA par les agences de notation, la même note que les obligations d’État les plus sûres. En réalité, ils étaient massivement composés de prêts subprime. Quand les défauts ont explosé, ces produits sont devenus invendables.
La confiance interbancaire s’est évaporée. Les banques ne se prêtaient plus entre elles, craignant de détenir des actifs toxiques. Le 15 septembre 2008, la faillite de Lehman Brothers a déclenché une panique mondiale. AIG, le géant de l’assurance, a dû être sauvé in extremis, tout comme Fannie Mae et Freddie Mac, les deux organismes de refinancement hypothécaire.
Les conséquences : Récession, chômage, dettes publiques
Les chiffres donnent le vertige. Aux États-Unis, le chômage est passé de 4,6 % à 9,6 % entre 2007 et 2010. La dette publique a bondi de 86,4 % à 125,8 % du PIB, plombée par les plans de sauvetage bancaire et la chute des recettes fiscales.
En zone euro, la situation n’était pas meilleure : le chômage a atteint 10,2 % en 2010 et la dette publique 101 % du PIB. Le S&P 500, principal indice boursier américain, a chuté de 60 % entre 2007 et 2009. Le commerce mondial s’est contracté de 12,2 % en volume en 2009, du jamais-vu depuis la Grande Dépression.
L’économie réelle a été durement touchée. Le crédit s’est tari, les entreprises ont gelé leurs investissements, la consommation a chuté. Des millions de familles ont perdu leur logement et leur emploi. La crise financière s’est transformée en crise économique et sociale, avec des conséquences qui se font encore sentir aujourd’hui.
2008 vs 2026 : Les similitudes qui inquiètent
Voici le tableau comparatif que personne ne t’a encore montré. Il met en parallèle les signaux d’alarme d’hier et les risques actuels, sur la base des déclarations récentes de la Banque de France.
| Facteur de risque | 2008 (crise subprimes) | 2026 (situation actuelle) |
|---|---|---|
| Crédits à risque | Subprimes : 21 % des nouveaux prêts immobiliers en 2006 | Dette privée des ménages et entreprises à des niveaux records |
| Produits financiers complexes | CDO titrisés notés AAA, opaques et invendables | Actifs numériques (crypto) et produits de dette structurée peu régulés |
| Taux d’intérêt | Fed : 1 % → 5 % entre 2004 et 2006 | Fin de la décennie de taux zéro, resserrement monétaire progressif |
| Bulle immobilière | Prix en hausse continue, spéculation massive | Immobilier surévalué dans plusieurs grandes métropoles mondiales |
| Régulation | Déréglementation financière, agences de notation défaillantes | Bâle III en place, mais shadow banking et nouveaux risques émergent |
Ce tableau n’est pas une prédiction. C’est un outil de vigilance. La Banque de France a établi un parallèle explicite entre la dette privée actuelle et les subprimes en juin 2026. Ces signaux méritent ton attention.
Comment protéger son épargne face à un risque de crise ?
Tu ne peux pas prédire une crise, mais tu peux t’y préparer. Voici des principes simples, validés par les professionnels de la finance, qui ont fait leurs preuves en 2008 et qui restent d’actualité.
Construis une épargne de précaution
Avant tout investissement, constitue un matelas de sécurité équivalent à 3 à 6 mois de dépenses sur un livret disponible (Livret A, LDDS). Cette réserve te permet de faire face aux imprévus sans toucher à tes placements, même en période de turbulences.
Diversifie tes placements
La diversification est la seule protection gratuite. Répartis ton patrimoine entre différents types de supports : actions, obligations, immobilier, liquidités. Quand une classe d’actifs chute, une autre compense. En 2008, ceux qui avaient diversifié ont beaucoup moins souffert que les autres.
Évite l’effet de levier excessif
Emprunter pour investir est une stratégie risquée, surtout en période d’incertitude. Si les marchés chutent, tu perds à la fois ton capital et tu restes endetté. En 2008, des milliers d’investisseurs ont été ruinés par l’effet de levier. Reste prudent.
Investis régulièrement, pas d’un coup
La méthode des achats programmés (DCA, Dollar Cost Averaging) consiste à investir un montant fixe chaque mois, quel que soit le niveau des marchés. Elle lisse les variations et évite de tout miser au mauvais moment. C’est la stratégie préférée des investisseurs long terme.
Méfie-toi des produits complexes
Si tu ne comprends pas un produit financier, ne l’achète pas. C’est la règle d’or. Les CDO de 2008 étaient opaques, tout comme certains produits de crypto ou de dette structurée aujourd’hui. Reste sur des supports que tu maîtrises.
Garde ton sang-froid
Les crises font chuter les marchés, mais l’histoire montre qu’ils finissent toujours par se relever. Vendre dans la panique, c’est réaliser ses pertes. Rester investi sur le long terme, c’est laisser les intérêts composés faire leur travail. Ceux qui ont continué d’investir chaque mois pendant la chute de 2008 ont acheté au plus bas ; ceux qui ont tout vendu ont transformé une baisse passagère en perte définitive.
Les leçons de 2008 : Régulation et vigilance
Après le krach, les gouvernements ont réagi. Le G20 a imposé des réformes bancaires majeures, dont les accords de Bâle III, qui renforcent les fonds propres des banques et leur capacité à absorber les chocs. Des stress tests sont désormais réalisés régulièrement pour vérifier la solidité des établissements financiers.
Mais le risque ne disparaît jamais, il change de forme. Le shadow banking (finance de l’ombre), les actifs numériques et la dette privée échappent en partie à la régulation. C’est pourquoi la vigilance reste de mise, tant pour les régulateurs que pour les épargnants.
Le non-sauvetage de Lehman Brothers, lui, reste un cas d’école. Les autorités ont choisi de ne pas intervenir pour éviter l’aléa moral : le fait, pour une banque, de prendre d’autant plus de risques qu’elle se sait certaine d’être sauvée. Cette décision a provoqué une onde de choc systémique, mais elle a aussi conduit à des réformes structurelles.
📌 Ce qu’il faut retenir
La crise des subprimes n’est pas un simple chapitre d’histoire économique. C’est une leçon de vigilance qui s’applique directement à 2026.
- 👉 Le mécanisme : Des crédits immobiliers risqués, transformés en produits complexes via la titrisation, ont propagé le risque à l’échelle mondiale.
- 👉 Le déclencheur : La hausse des taux de la Fed entre 2004 et 2006 a rendu les mensualités insoutenables, provoquant des défauts en cascade.
- 👉 Les similitudes 2026 : La dette privée record, l’immobilier surévalué et les actifs numériques rappellent les signaux d’avant-crise, selon la Banque de France.
- 👉 La protection : Épargne de précaution, diversification, investissement régulier et méfiance envers les produits complexes sont tes meilleures défenses.
- 👉 La régulation : Bâle III et les stress tests ont renforcé le système, mais les risques émergents (shadow banking, crypto) exigent une vigilance continue.
❓ Questions fréquentes
Loïc
Fondateur de La Boussole Financière
Salut, moi c'est Loïc. Comme beaucoup, j'ai longtemps laissé mon argent dormir faute de savoir quoi en faire. J'ai fini par apprendre, et j'ai créé La Boussole Financière pour partager ce qui m'a manqué : des chiffres vérifiables, des outils gratuits et des explications sans jargon. Ma mission ? Que l'investissement cesse d'être réservé à ceux qui ont déjà les codes.
Tu veux aller plus loin ?
Reçois Épargner ne suffit plus, pour comprendre où fuit ton épargne, et quoi faire dès la semaine prochaine.
Tu recevras aussi La Boussolette, ma lettre sur l'argent et l'investissement. Désinscription en 1 clic. Confidentialité