Investir son argent : les 6 erreurs à éviter quand on part de zéro
Tu veux faire travailler ton épargne sans te faire avoir ? Voici les 6 erreurs qui coûtent le plus cher aux débutants, avec les vrais chiffres, et la méthode simple pour les éviter.
Lire le guide →
Pourquoi ces erreurs coûtent si cher
« J’ai ouvert un PEA pour investir. Je n’ai rien compris, et j’ai tout fermé le lendemain. » Ce commentaire, je l’ai lu sous une vidéo sur l’investissement, et il résume ce que vivent beaucoup de débutants. Un autre écrivait : « Je me réveille à 42 ans, après avoir épargné toute ma vie, de peur d’avoir un souci. »
Le problème n’est presque jamais le manque d’argent. C’est l’ordre dans lequel on fait les choses, et quelques erreurs qui se paient sur des années. Certaines se voient tout de suite. D’autres ne se voient jamais sur un relevé, et ce sont souvent les plus chères.
Mes premiers placements, j’y ai perdu de l’argent. Mais ce qui m’a coûté le plus cher, c’est tout le temps passé à tâtonner. Voici donc, dans le bon ordre, les 6 erreurs à éviter, et la méthode qui marche quand on part de zéro.
📌 L’essentiel en 30 secondes
- 👉 Les bases d’abord : un budget, 3 à 6 mois de dépenses de côté sur un livret, et un objectif clair : pour quoi, et pour quand.
- 👉 Le Livret A : sûr en apparence, mais de 2016 à 2025, les prix ont monté plus vite que lui 6 années sur 10.
- 👉 Diversifier, pas parier : un fonds indiciel qui contient des centaines d’entreprises, plutôt qu’une seule action ou une crypto à la mode.
- 👉 Les frais et l’enveloppe : 2 % de frais par an peuvent coûter plus que tout ce que tu as versé en 30 ans ; l’enveloppe décide de tes impôts.
- 👉 Le temps : commencer tôt, verser chaque mois automatiquement, et ne pas vendre pendant les baisses.
Tu préfères regarder ? Tout ce guide est aussi en vidéo, en 17 minutes, avec les graphiques animés :
▶️ Regarder la vidéo directement sur YouTube
Erreur n°1 : investir sans base ni objectif
Avant de parler placements, il y a 2 cases à cocher. Si elles ne le sont pas, investir maintenant serait une erreur.
✅ Les 2 cases à cocher avant d’investir
- ✓Savoir où part ton argent
Un budget, et un virement automatique vers ton épargne le jour de la paie. Sans ça, tu ne sais pas combien tu peux investir chaque mois sans te mettre en difficulté. Le tableau de budget gratuit te donne ce montant en quelques minutes, et la règle des 50/30/20 sert de point de départ. - ✓Avoir une épargne de précaution
De quoi tenir 3 à 6 mois de dépenses, sur un livret que tu peux vider du jour au lendemain. C’est elle qui évite de retirer ton argent investi au pire moment. Combien garder exactement : l’épargne de précaution.
Pourquoi c’est si important ? Parce que sans ce matelas, la première panne de voiture peut t’obliger à vendre tes placements juste après une baisse, et à transformer une perte passagère en vraie perte.
Et avant le premier euro, une question : pour quoi, et pour quand, auras-tu besoin de cet argent ? C’est ton objectif et ton horizon de placement, et ils décident de tout. Une retraite dans 25 ans et un apport immobilier dans 3 ans ne se placent pas du tout de la même façon : l’argent dont tu auras besoin dans moins de 10 ans n’a rien à faire en Bourse. On y revient plus bas, chiffres à l’appui.
Erreur n°2 : tout laisser sur le Livret A
Tes 2 cases sont cochées ? Alors pourquoi ne pas tout laisser sur ton Livret A ? Il est sûr, et le montant affiché ne baisse jamais. Mais ce que tu peux acheter avec, lui, peut baisser.
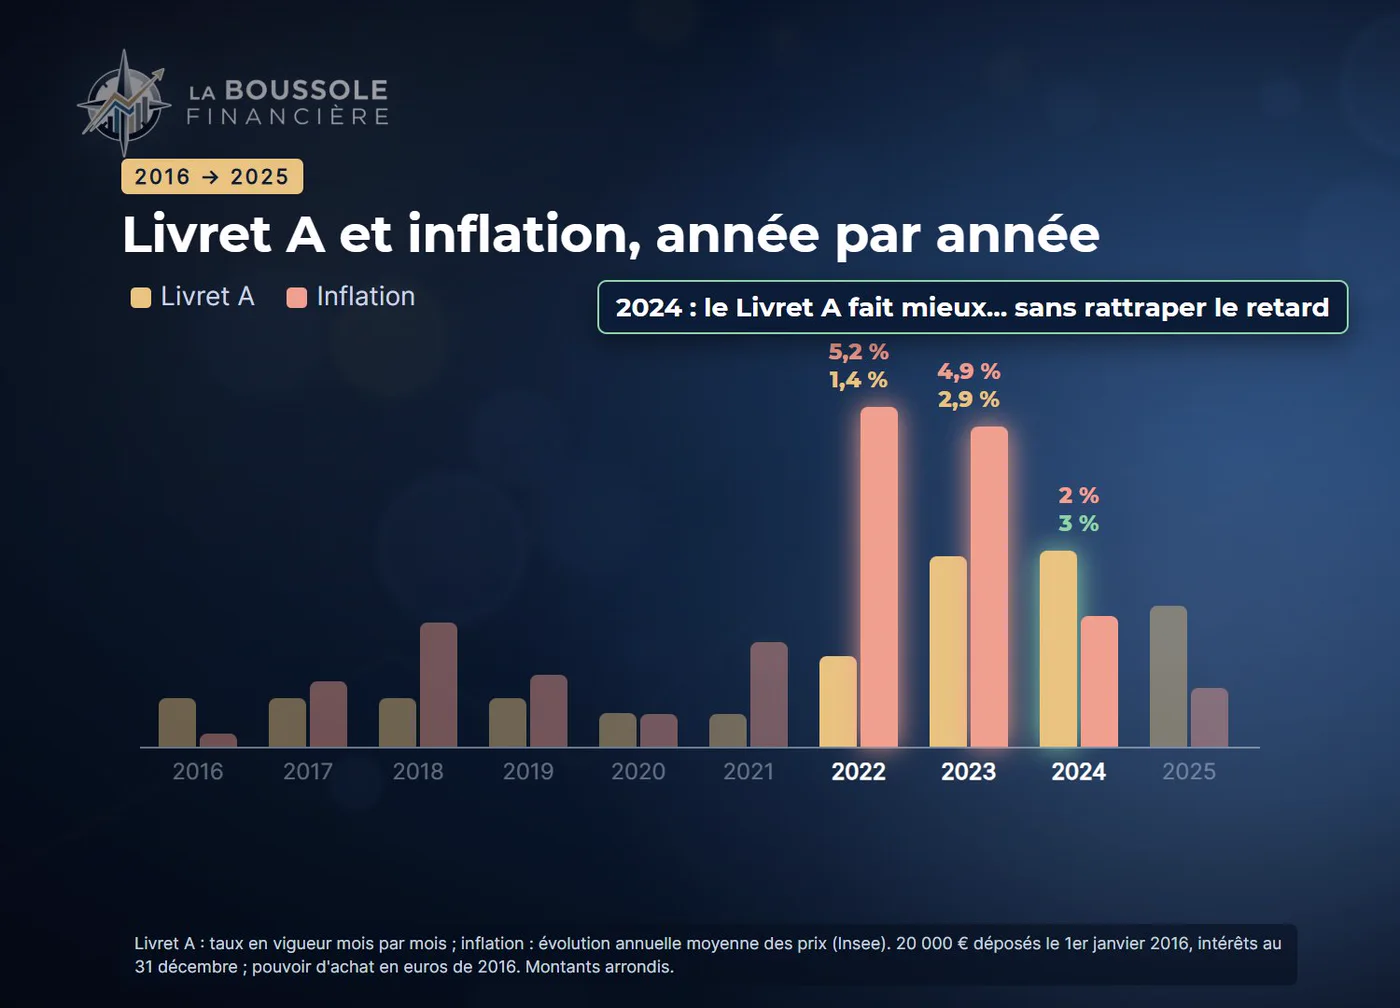
Voici les 10 dernières années complètes, de 2016 à 2025 : ce qu’a rapporté le Livret A chaque année, et de combien les prix ont monté.
| Année | Livret A (taux moyen de l’année) | Inflation | Qui l’emporte ? |
|---|---|---|---|
| 2016 | 0,75 % | 0,2 % | Livret A |
| 2017 | 0,75 % | 1,0 % | Inflation |
| 2018 | 0,75 % | 1,9 % | Inflation |
| 2019 | 0,75 % | 1,1 % | Inflation |
| 2020 | 0,52 % | 0,5 % | Égalité |
| 2021 | 0,50 % | 1,6 % | Inflation |
| 2022 | 1,38 % | 5,2 % | Inflation |
| 2023 | 2,92 % | 4,9 % | Inflation |
| 2024 | 3,00 % | 2,0 % | Livret A |
| 2025 | 2,16 % | 0,9 % | Livret A |
6 années sur 10, les prix ont monté plus vite que ton livret. Certaines années, comme en 2024, le Livret A a fait mieux que les prix, mais ça n’a pas suffi à rattraper le retard.
Prenons 20 000 € posés sur un Livret A début 2016. Fin 2025, ton relevé affiche environ 22 850 €. Mais en pouvoir d’achat, c’est comme si tu n’avais plus que 18 900 € en euros de 2016. Ton solde monte, et ce que tu peux acheter avec descend.
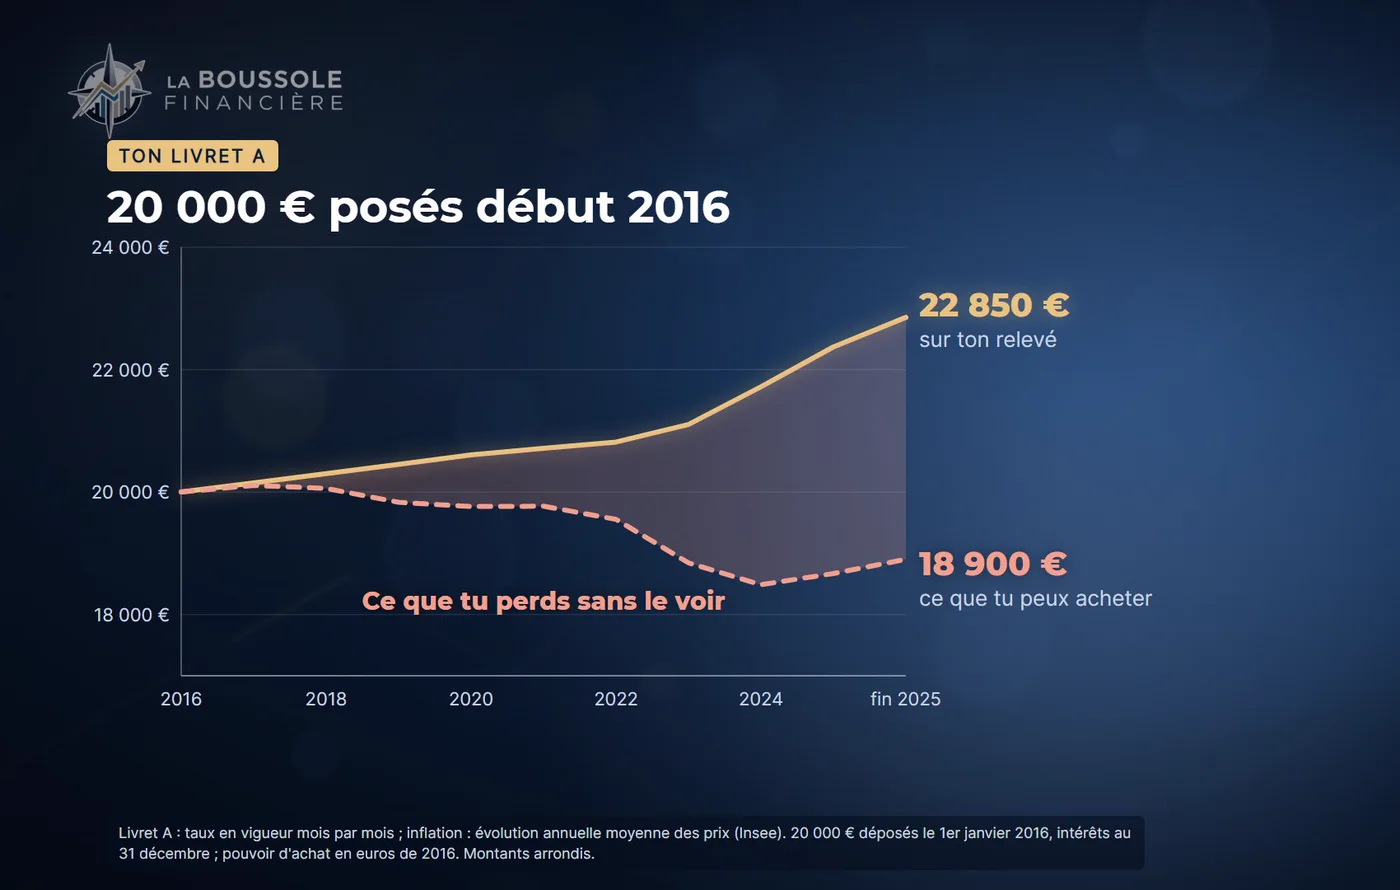
C’est une perte lente, invisible, et c’est pour ça qu’on ne la voit pas. En réalité, tu ne choisis donc pas entre un risque et pas de risque :
🏦 Le risque du livret
- Ne se voit pas : le montant affiché ne baisse jamais.
- Mais il reste : chaque année où les prix montent plus vite, ton pouvoir d’achat recule.
- Entre 2016 et 2025 : 1,35 % par an en moyenne, contre 1,92 % d’inflation.
📈 Le risque de la Bourse
- Se voit : du rouge sur l’écran, parfois beaucoup.
- Mais sur un placement très diversifié, gardé longtemps, ces baisses ont jusqu’ici toujours fini par être effacées.
- Indice mondial sur 50 ans : environ 9 % par an en moyenne, dividendes réinvestis.
Erreur n°3 : parier au lieu de diversifier
Pourquoi tant de gens n’investissent pas ? Souvent parce qu’ils mettent dans le même sac investir et parier. Et ceux qui se lancent font souvent l’erreur inverse : tout miser sur quelques lignes, sans diversification.
🎲 Parier
- Mettre toutes ses économies sur une seule entreprise.
- Ou sur une crypto vue sur les réseaux sociaux ou sur un forum.
- Si l’entreprise fait faillite, l’action tombe à zéro.
🌍 Investir
- Posséder un petit morceau de centaines d’entreprises.
- Et le garder longtemps.
- Une faillite dans le lot se remarque à peine.
Méfie-toi aussi des promesses. Ma règle : quand on te promet beaucoup, vite, sans risque, et qu’on te presse de décider, c’est un signal d’alarme.
Si la différence entre une action et un fonds te paraît encore floue, mon article ETF ou actions la détaille.
Erreur n°4 : ignorer les frais et la fiscalité
« 2 % de frais par an » : ça semble anodin. Mais ils sont prélevés chaque année sur tout ton capital, y compris sur ce que tu as déjà gagné. Et personne ne t’annonce « 2 % » : les frais arrivent en couches. Ceux de l’enveloppe, chaque année. Ceux du fonds, déjà retirés de sa performance. Et parfois des frais sur chaque versement. Chaque couche paraît petite.
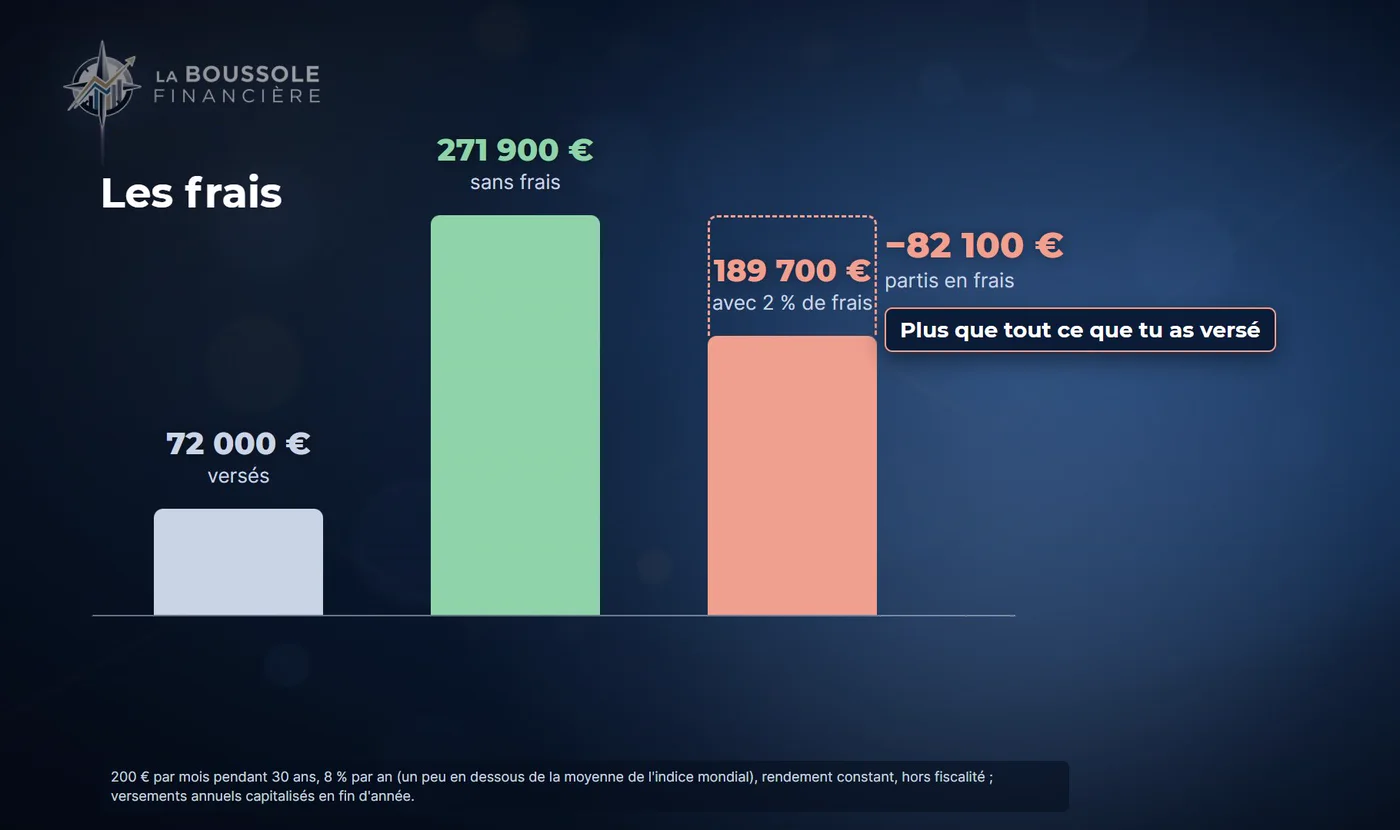
Prenons 200 € par mois pendant 30 ans. Ça fait 72 000 € sortis de ta poche. Avec 8 % par an, un peu en dessous de la moyenne historique de l’indice mondial, tu arrives à 271 900 € sans frais. Avec 2 % de frais par an, à 189 700 €.
| Frais annuels | Capital au bout de 30 ans | Écart avec « sans frais » |
|---|---|---|
| Aucun | 271 900 € | – |
| 0,2 % (un ETF bon marché, par exemple) | 262 100 € | – 9 800 € |
| 0,3 % | 257 400 € | – 14 500 € |
| 1 % | 226 700 € | – 45 200 € |
| 2 % | 189 700 € | – 82 100 € |
Empilées, ces couches atteignent souvent 2 à 3 % par an sur les placements proposés en agence. Ailleurs, on peut payer quelques dixièmes de pourcent. C’est pour ça que l’endroit où tu places ton argent compte autant que ce que tu achètes : dans cet exemple, passer de 2 % de frais à 0,2 ou 0,3 % te laisse près de 70 000 € de plus à l’arrivée.
Tu veux faire le calcul avec tes propres chiffres ? Ma calculatrice d’intérêts composés est gratuite, et les frais y sont réglables.
Et la fiscalité ? Elle dépend surtout de l’enveloppe, bien plus que du placement lui-même. Sur un compte-titres, tes gains sont imposés sans avantage. Dans un PEA, après 5 ans, ils échappent à l’impôt sur le revenu (seuls les prélèvements sociaux restent dus). Dans une assurance-vie, après 8 ans, jusqu’à 4 600 € de gains par an y échappent (9 200 € pour un couple). Le bon choix d’enveloppe, c’est la première pièce de la méthode, plus bas.
Erreur n°5 : attendre le bon moment
Attendre d’avoir plus d’argent. Attendre d’en savoir plus. Attendre que ce soit « le bon moment ». C’est l’erreur qui ne se voit jamais, et c’est souvent la plus chère.
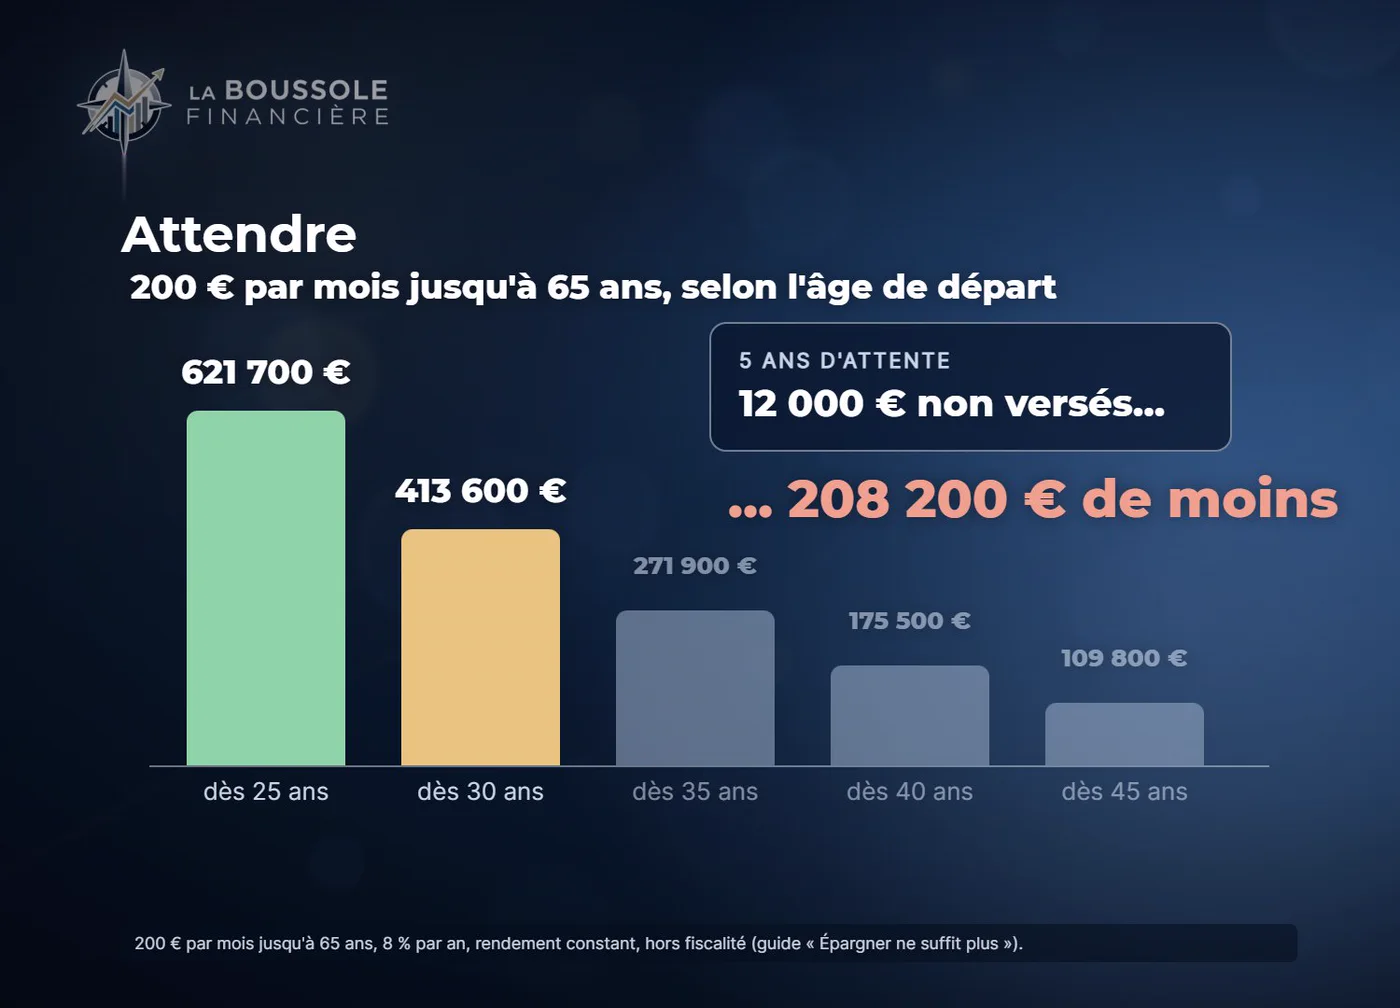
Reprenons les mêmes 200 € par mois, à 8 % par an, jusqu’à 65 ans :
| Tu commences à… | Total versé | Capital à 65 ans |
|---|---|---|
| 25 ans | 96 000 € | 621 700 € |
| 30 ans | 84 000 € | 413 600 € |
| 35 ans | 72 000 € | 271 900 € |
| 40 ans | 60 000 € | 175 500 € |
| 45 ans | 48 000 € | 109 800 € |
Les années les plus précieuses sont les premières, parce que c’est là que les intérêts composés ont le plus de temps pour travailler. Une année perdue au début ne se rattrape jamais. Et ça vaut à tout âge : à 40 ou à 50 ans aussi, le meilleur moment pour commencer, c’est le plus tôt possible à partir d’aujourd’hui.
Erreur n°6 : laisser la panique décider (et vendre quand la Bourse baisse)
C’est l’erreur des émotions : la peur quand tout baisse, l’euphorie quand tout monte. La Bourse ne monte pas en ligne droite. En mars 2020, au début du Covid, l’indice des grandes entreprises mondiales a perdu plus de 30 % en à peine plus d’un mois. Beaucoup ont paniqué et ont tout vendu. Ils ont transformé une baisse sur le papier en vraie perte.
Ceux qui ont tenu ont retrouvé leur niveau d’avant en moins d’un an. Et ceux qui ont continué leur versement automatique ont acheté des parts en soldes pendant la baisse. Toutes les baisses ne sont pas aussi courtes : en 2022, le même indice a reculé de 27 %, et il a mis un peu plus de 2 ans à retrouver son niveau. La patience fait partie de la méthode.
Moi, depuis que j’investis de cette façon, je n’ai rien vendu pendant les baisses. Ce n’est pas du sang-froid, c’est de la méthode : quand tu sais pourquoi tu as acheté, et pour combien de temps, une baisse ne te fait plus peur. Elle devient même une occasion, puisque ton versement du mois achète plus de parts. Mais ça ne marche que si tu sais dans quoi tu as investi, avant. Sinon, au premier gros rouge, le doute gagne.
La méthode simple en 3 pièces
Maintenant, comment investir concrètement ? Le principe tient en 3 pièces : une enveloppe, ce que tu mets dedans, et un versement automatique. Et je crois savoir ce qui a bloqué la personne du commentaire du début : ouvrir un PEA, ce n’est pas encore investir. C’est ouvrir une boîte. Tant qu’elle est vide, il ne s’y passe rien.
L’enveloppe : le compte qui accueille tes placements
Elle décide surtout de tes impôts sur les gains. En France, les 3 plus connues :
| Enveloppe | Plafond | Fiscalité | À savoir |
|---|---|---|---|
| PEA (plan d’épargne en actions) | 150 000 € de versements | Après 5 ans : pas d’impôt sur le revenu sur les gains, seulement les prélèvements sociaux | Un retrait avant 5 ans ferme le plan, sauf exceptions |
| Assurance-vie | Aucun | Après 8 ans : jusqu’à 4 600 € de gains par an sans impôt sur le revenu (9 200 € pour un couple), prélèvements sociaux dus | Peut accueillir des actions et des fonds plus prudents |
| Compte-titres (CTO) | Aucun | Aucun avantage fiscal | Presque tout, partout dans le monde |
Ces enveloppes s’ouvrent dans une banque, une banque en ligne ou chez un courtier. Le critère qui compte le plus, ce sont les frais (voir l’erreur n°4). Pour choisir entre les deux premières : PEA ou assurance-vie.
Ce que tu mets dedans : un fonds indiciel (ETF)
Plutôt que de chercher la bonne entreprise, tu achètes tout le panier. « Ne cherche pas l’aiguille, achète la botte de foin », disait John Bogle, le pionnier des fonds indiciels. C’est ce que fait un fonds indiciel, qu’on appelle aussi un ETF : il copie un indice. Un ETF monde, par exemple, contient plus de 1 200 entreprises de 23 pays, et le panier se renouvelle tout seul. Tu n’as rien à choisir, rien à surveiller, et ses frais sont faibles : quelques dixièmes de pourcent par an.
Attention quand même : tous les ETF ne se valent pas. Un ETF sur un seul pays, un seul secteur ou une mode peut faire bien mieux, ou bien pire. Les moyennes historiques valent pour les grands indices très diversifiés. Avant d’acheter, regarde ce qu’il y a dans le panier.
Un ETF gagne de 2 façons : la valeur des entreprises qui grandit, et les dividendes, la part des bénéfices qu’elles reversent. Certains ETF te versent ces dividendes (on les appelle distribuants), d’autres les réinvestissent automatiquement (les capitalisants). Pour faire jouer les intérêts composés sans rien faire, le capitalisant est souvent le plus simple ; sur un compte-titres, il t’évite en plus d’être imposé chaque année sur les dividendes. Le détail : ETF capitalisant ou distribuant.
Le versement automatique
Tu choisis un montant, et chaque mois, il part tout seul vers ton enveloppe pour acheter des parts du fonds. Le jour de ta paie, comme le virement vers ton livret. Ça a 2 avantages. D’abord, tu n’as plus à chercher le bon moment. Ensuite, quand la Bourse baisse, ton argent achète plus de parts.
Avec 100 €, si une part vaut 50 €, tu en as 2. Si elle tombe à 25 €, les mêmes 100 € t’en achètent 4. Les mauvais mois deviennent des soldes. Cette méthode a un nom : le DCA, ou investissement programmé. Comme tu achètes à tous les prix, ton prix d’achat moyen se lisse : dans cet exemple, tu as payé tes 6 parts 33 € en moyenne, alors que la part a valu 37,50 € en moyenne sur les 2 mois.
Et tout ça te prend quelques minutes par mois. Pas besoin de suivre la Bourse tous les jours : c’est même plutôt l’inverse.
Combien investir, et pour combien de temps ?
Ton montant
Ce qui reste chaque mois une fois tes dépenses payées et ton épargne de précaution en place. Même 50 €. Le montant compte moins que la régularité. Pour le trouver, reprends ton budget : le tableau de budget gratuit te le donne en quelques minutes.
Une somme déjà épargnée ?
Si une somme dort déjà sur ton livret, au-delà de ton épargne de précaution, tu as 2 façons de faire. Soit tu places tout d’un coup. Soit tu appliques le DCA à cette somme : tu la découpes, par exemple en 6 ou 12 parts, une par mois, en plus de ton versement habituel. Les études montrent que tout placer d’un coup rapporte un peu plus dans environ 2 cas sur 3, parce que la Bourse monte plus souvent qu’elle ne baisse. Mais le DCA évite de tout placer la veille d’une chute, et ça aide à se lancer quand on a peur de mal tomber. Les deux se défendent. Le seul vrai mauvais choix, c’est de laisser cette somme dormir. Le comparatif complet : lump sum ou DCA.
Pour combien de temps ?
Ma règle est simple : en Bourse, je ne place que l’argent dont je n’aurai pas besoin avant au moins 10 ans. L’apport pour l’appartement que tu veux acheter dans 3 ans, ça ne va pas en Bourse. Pourquoi 10 ans ? Voici ce qu’a fait l’indice mondial depuis 1971 :
| Durée du placement | Ce qui s’est passé depuis 1971 |
|---|---|
| 1 an | En perte environ 3 fois sur 10 |
| 10 ans | Encore possible : placé en 1999, encore en perte 10 ans plus tard, après la bulle Internet et la crise de 2008 |
| 14 ans ou plus | Jamais en perte en 50 ans |
10 ans, c’est donc un minimum, et plus c’est long, mieux c’est. Rien n’est jamais garanti en Bourse, mais jusqu’ici, plus on est resté longtemps, plus les chances ont été de notre côté. Sur les 50 dernières années, l’indice mondial a rapporté environ 9 % par an en moyenne, dividendes réinvestis ; le S&P 500, environ 10 % par an depuis 1928. Ce sont des moyennes, pas des promesses : certaines années, l’indice mondial a perdu près de 40 %.
Et si tu as plus de 50 ans ?
Ce n’est pas ton âge qui compte, c’est le moment où tu auras besoin de ton argent. À 50 ans, il reste souvent plus de 10 ans avant la retraite, et la retraite elle-même dure souvent plus de 20 ans. Une partie de ton argent peut donc encore travailler longtemps. Celle dont tu auras besoin bientôt reste sur des placements prudents.
❓ Questions fréquentes
🚀 Une seule chose à faire après cette lecture
Fixe ton montant mensuel. Même 50 €. Pour le trouver, reprends ton budget : c’est ce qui reste une fois tes dépenses payées et ton épargne de précaution en place. Si tu n’as pas encore fait ton budget, le tableau de budget gratuit te donne ce chiffre en quelques minutes. Ce chiffre, c’est le point de départ de tout le reste.
Et si tu veux passer à la pratique avec moi, étape par étape, c’est dans ma formation Patrimoine Actif : choisir ton enveloppe, trouver ton fonds, passer ton premier ordre, programmer ton versement, et reconnaître les vraies baisses pour investir un peu plus quand c’est moins cher. Si tu préfères commencer gratuitement, mon guide « Épargner ne suffit plus » est fait pour toi.
Sources des chiffres
- Inflation 2016-2025 : Insee, évolution annuelle moyenne de l’indice des prix à la consommation (France hors Mayotte, ensemble des ménages), parue le 23/03/2026.
- Taux du Livret A : taux en vigueur mois par mois (Banque de France, service-public.gouv.fr), moyenne de chaque année. Exemple des 20 000 € : intérêts capitalisés chaque fin d’année, pouvoir d’achat ramené en euros de 2016.
- Exemples à 8 % par an (frais, attente) : rendement constant, hors fiscalité, versements de 2 400 € par an capitalisés en fin d’année ; une illustration mathématique, pas une promesse.
- Indice mondial : MSCI World net, en euros, dividendes réinvestis, depuis 1971, avant frais (justETF) ; 1999-2009 : Deutsche Börse, données Morningstar ; composition au 30/09/2026 (MSCI). Mars 2020 et 2022 : cours de l’indice, les chiffres varient un peu selon la monnaie et les dates retenues.
- S&P 500 : dividendes réinvestis, en dollars, 1928-2025 (Aswath Damodaran, NYU Stern).
- Placer d’un coup ou étaler : Vanguard, « Cost averaging: Invest now or temporarily hold your cash? » (2023), MSCI World 1976-2022.
- PEA et assurance-vie : règles en vigueur en 2026 (service-public.gouv.fr, fiches F2385 et F22414). Horizon de placement : AMF, « Fixer son horizon de placement ». Listes noires : amf-france.org.
Loïc
Fondateur de La Boussole Financière
Salut, moi c'est Loïc. Comme beaucoup, j'ai longtemps laissé mon argent dormir faute de savoir quoi en faire. J'ai fini par apprendre, et j'ai créé La Boussole Financière pour partager ce qui m'a manqué : des chiffres vérifiables, des outils gratuits et des explications sans jargon. Ma mission ? Que l'investissement cesse d'être réservé à ceux qui ont déjà les codes.
Tu veux aller plus loin ?
Reçois Épargner ne suffit plus, pour comprendre où fuit ton épargne, et quoi faire dès la semaine prochaine.
Tu recevras aussi La Boussolette, ma lettre sur l'argent et l'investissement. Désinscription en 1 clic. Confidentialité