Loi Lagarde : Comment elle protège encore ton crédit et ton assurance en 2026
Depuis 2010, tu peux choisir ton assurance de prêt et la banque ne peut plus t’imposer son contrat sans alternative. Voici ce que la loi change vraiment, et comment t’en servir dès aujourd’hui.
Lire le guide →
Ton prêt immobilier peut durer vingt ans. Ton crédit auto, cinq ou sept. Pendant tout ce temps, une règle discrète pèse sur ton budget : celle qui décide de l’assurance qui couvre ta dette.
Beaucoup de gens ignorent encore qu’ils ont des leviers. La loi Lagarde en donne plusieurs : choisir son assurance, comparer les garanties, et vérifier les règles du crédit à la consommation. Voici comment les utiliser.
⚡ Par où commencer
- Repère la date de ton prêt : elle détermine les droits que tu peux activer, avant ou après la loi Lemoine de 2022.
- Demande la FSI à ta banque : cette fiche standardisée liste les garanties exigées et sert de base de comparaison.
- Garde une trace écrite de chaque demande : la banque doit motiver un refus par écrit sous 10 jours.
Loi Lagarde : Ce qu’elle a vraiment changé pour ton crédit
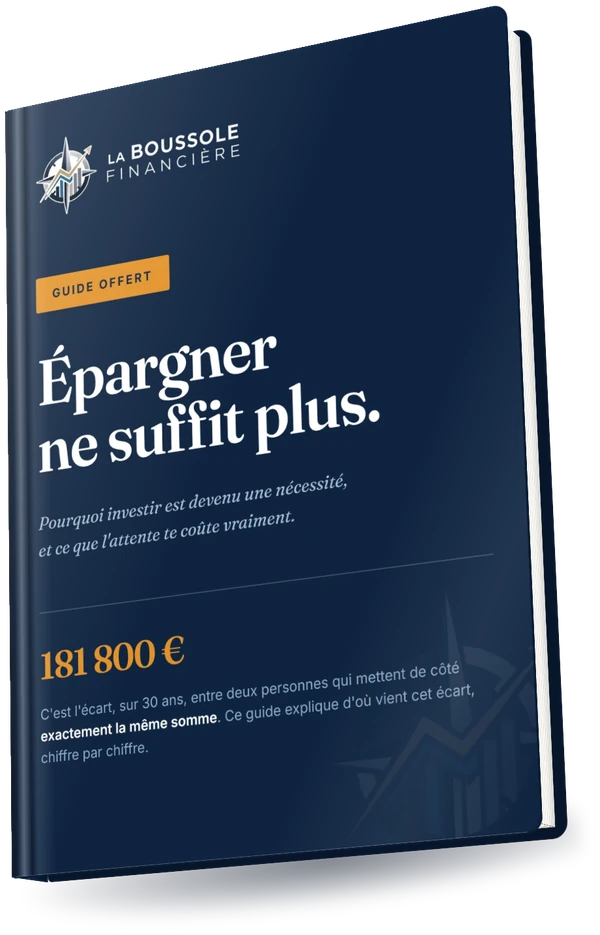
La loi Lagarde est la loi n°2010-717 du 1er juillet 2010, portée par Christine Lagarde, alors ministre de l’Économie. Elle instaure la liberté de choisir son assurance emprunteur, sans passer par le contrat groupe de la banque. Elle encadre aussi le crédit à la consommation : délai de rétractation, vérification de solvabilité, publicité et durée des crédits renouvelables.
Le texte touche donc deux terrains. Le premier concerne l’assurance emprunteur, surtout pour les prêts immobiliers. Le second concerne le crédit à la consommation : prêts personnels, crédits renouvelables et rachats de crédits.
Pourquoi ce texte ? Avant lui, la banque proposait souvent un contrat groupe unique. Le but est d’ouvrir la concurrence sur l’assurance, sans toucher à la qualité de la couverture.
Les dispositions sur l’assurance sont applicables depuis le 1er septembre 2010. Les règles sur le crédit à la consommation ont été transposées d’une directive européenne, avec des dispositions principales en vigueur le 1er mai 2011.
Assurance emprunteur : La liberté de choisir, enfin
La délégation d’assurance, c’est le droit de remplacer le contrat groupe de la banque par une assurance externe, à condition qu’elle offre des garanties équivalentes. Ce droit existe depuis la loi Lagarde.
Trois protections importantes accompagnent ce droit. La banque n’a pas le droit de modifier les conditions de ton prêt, notamment le taux, si tu choisis une assurance externe. Elle ne peut pas non plus t’imposer son assurance dans le cadre d’une vente liée.
Autre point utile : le prix mensuel de l’assurance doit être affiché sur les supports publicitaires. Tu peux donc comparer plus vite, sans attendre le détail du contrat.
Le document pivot s’appelle la FSI, la fiche standardisée d’information. Elle précise le niveau des garanties de la banque et les garanties exigées pour le prêt. Sans elle, impossible de comparer proprement deux offres.
L’équivalence des garanties : Le vrai filtre à connaître
C’est le point que beaucoup découvrent trop tard. La banque peut refuser ton assurance externe uniquement si ses garanties ne sont pas équivalentes à celles qu’elle exige. Le refus n’est donc pas une question de goût ou de prix.
L’équivalence s’apprécie selon une grille élaborée par le CCSF, le Comité consultatif du secteur financier. Elle couvre le décès, la PTIA (perte totale et irréversible d’autonomie), l’invalidité, et les conditions de mise en œuvre de la garantie.
Concrètement, vérifie trois choses. D’abord, que chaque garantie demandée par la banque existe dans ton contrat externe. Ensuite, que son niveau est au moins égal. Enfin, que les conditions de mise en œuvre ne sont pas plus restrictives : délais de déclaration, justificatifs, exclusions.
Pour l’assurance de prêt, la TSCA s’applique aussi à la garantie décès depuis 2019. Ce point de vigilance pèse sur le coût total. Une hausse estimée à 36 € par an a été relevée pour un crédit de 100 000 € sur 15 ans : vérifie le détail sur ta notice.
Crédit à la consommation : Les règles concrètes à connaître
Le volet crédit à la consommation protège à plusieurs moments : avant la signature, juste après, et pendant le remboursement. Voici les règles qui te concernent directement.
Le délai de rétractation. Tu disposes de 14 jours calendaires à compter de la signature pour te rétracter, sans justification ni pénalité. Si les fonds ont déjà été versés, tu rembourses le capital et les intérêts courus jusqu’à la date de remboursement, et seulement cela.
La vérification de solvabilité. Le prêteur doit vérifier ta capacité de remboursement avant toute offre, en consultant le fichier des incidents de paiement.
Les crédits renouvelables. Ils doivent respecter une durée maximale selon le montant. Pour un montant inférieur ou égal à 3 000 €, la durée ne peut pas dépasser 36 mois. Au-delà de 3 000 €, elle ne peut pas dépasser 60 mois. Le contrat doit aussi prévoir un remboursement minimal de 1 % du capital pour les petits montants, et 0,5 % pour les montants supérieurs à 3 000 €.
Autres garde-fous : l’offre doit proposer un choix entre crédit renouvelable et crédit amortissable, la publicité doit être encadrée, et une fiche standardisée d’information est obligatoire.
Le remboursement anticipé. Au-delà de 10 000 € remboursés sur une période de 12 mois, l’organisme peut réclamer une indemnité. Elle est plafonnée à 0,5 % du montant du crédit si tu rembourses moins d’un an avant la fin, et à 1 % si tu rembourses plus d’un an avant la fin.
| Montant emprunté | Taux d’usure (T3 2026, du 1er juillet au 30 septembre 2026) |
|---|---|
| Jusqu’à 3 000 € | 23,53 % |
| De 3 000 € à 6 000 € | 15,67 % |
| Au-delà de 6 000 € | 8,56 % |
De Neiertz à Lemoine : Le tableau des lois qui encadrent ton crédit
La loi Lagarde s’inscrit dans une série de textes. Chacun a ajouté une protection. Le tableau ci-dessous les classe par date, avec ce qu’ils changent pour toi.
| Loi | Date | Apport principal | Impact pour l’emprunteur |
|---|---|---|---|
| Loi Scrivener | 1979 | Délai de réflexion de 10 jours pour une offre de prêt immobilier | Tu ne signes pas dans la précipitation |
| Loi Neiertz | 1989 | Encadrement du crédit et dispositif de traitement du surendettement | Un filet de sécurité si les remboursements deviennent impossibles |
| Loi MURCEF | 2001 | Renforcement de la protection des consommateurs en matière de crédit | Des informations plus claires avant la signature |
| Loi Lagarde | 2010 | Liberté de choisir son assurance emprunteur, encadrement du crédit à la consommation | Une assurance externe possible si les garanties sont équivalentes |
| Loi Hamon | 2014 | Résiliation de l’assurance emprunteur possible dans les 12 mois suivant la signature | Une fenêtre pour changer d’assurance peu après le prêt |
| Amendement Bourquin (loi Sapin 2) | 2017 | Changement d’assurance possible à chaque date anniversaire | Un préavis de 2 mois à respecter, à vérifier sur ton contrat |
| Loi Lemoine | 2022 | Résiliation à tout moment, sans frais, et questionnaire médical allégé sous conditions | Plus de contrainte de date pour changer d’assurance |
Ce qui compte pour toi, c’est la combinaison. Une loi ne remplace pas l’autre : la loi Lemoine complète la loi Lagarde, sans l’abroger.
Loi Lagarde et loi Lemoine : Que peux-tu faire selon la date de ton prêt ?
Ta date de signature détermine tes droits. Parcours l’arbre ci-dessous, puis vérifie les dates exactes sur ton offre de prêt.
Prêt signé avant septembre 2010
Le droit de choisir une assurance externe à la signature n’existait pas encore. Vérifie la date anniversaire de ton contrat : l’amendement Bourquin permet de changer chaque année, avec un préavis de 2 mois.
Prêt signé entre 2010 et 2014
Tu peux choisir ton assurance dès la signature, si les garanties sont équivalentes. Après le déblocage, le changement se fait à la date anniversaire.
Prêt signé entre 2014 et 2017
La loi Hamon ouvre une résiliation possible dans les 12 mois suivant la signature. Au-delà, la date anniversaire reste la règle.
Prêt signé entre 2017 et 2022
Le changement annuel à la date anniversaire, avec préavis de 2 mois, s’applique. Repère cette date sur ton tableau d’amortissement.
Prêt signé après septembre 2022
La loi Lemoine permet une résiliation infra-annuelle, à tout moment et sans frais, sous réserve d’équivalence des garanties. Tu n’attends plus la date anniversaire.
Pour les contrats les plus anciens, une question reste utile : le contrat prévoit-il une clause de résiliation ? Le texte de ton offre tranche, pas les généralités.
Combien peux-tu économiser ? Un exemple chiffré de A à Z
Prenons un prêt immobilier de 200 000 € sur 25 ans. Si l’assurance du contrat groupe coûte 25 € par mois, la cotisation totale sur la durée atteint 25 × 12 × 25 = 7 500 €.
Compare maintenant avec un contrat externe aux garanties équivalentes. Si son coût mensuel est inférieur, l’écart se multiplie par le nombre de mois. Pour savoir où tu en es, calcule ton propre écart mensuel, puis multiplie-le par 12 et par la durée restante.
La base de calcul compte. Une cotisation calculée sur le capital initial coûte plus cher qu’une cotisation calculée sur le capital restant dû, car ce capital baisse chaque mois. Demande à la banque comment le coût est calculé.
Le TAEA, le taux annuel effectif de l’assurance, exprime le coût de l’assurance en pourcentage du capital, sur un an. Compare les TAEA des deux contrats sur le même capital, pas sur des capitaux différents.
Les démarches pour changer d’assurance sans te faire recaler
Une demande bien préparée passe plus vite. Voici les pièces généralement demandées : la FSI, les conditions générales, la notice, le tableau récapitulatif, le questionnaire de santé, une attestation d’assurance et ta lettre de demande.
✅ Les 3 réflexes qui sécurisent ta demande
- ✓Compare avant d’envoyer
Aligne les garanties de la FSI et du contrat externe, point par point. - ✓Garde toutes les traces
Note les dates de tes demandes, conserve les réponses et les accusés de réception. - ✓Compare avec et sans délégation
Le coût total doit être comparé sur la durée du prêt, pas seulement la mensualité.
Si la banque refuse, elle doit motiver son refus par écrit sous 10 jours, en détaillant les points de non-conformité. Tu peux alors présenter un nouveau contrat, corrigé sur ces points.
Refus abusif de ta banque : Quels recours et dans quel ordre ?
Un refus non motivé, ou fondé sur des garanties qui sont en réalité équivalentes, peut être contesté. Procède dans cet ordre :
La réclamation écrite
Écris au service client de la banque. Rappelle la loi Lagarde, joins la FSI et ton contrat externe, et demande une réponse motivée.
Le médiateur bancaire
Si la réponse ne te satisfait pas, saisis le médiateur bancaire de l’établissement, avec copie de ta réclamation.
Les associations de consommateurs
Elles peuvent t’orienter et t’aider à formuler ta demande. Garde ton dossier complet.
L’ACPR
L’Autorité de contrôle prudentiel et de résolution supervise les établissements. Tu peux lui signaler un manquement après les étapes précédentes.
Les questions qui reviennent souvent
Loïc
Fondateur de La Boussole Financière
Salut, moi c'est Loïc. Comme beaucoup, j'ai longtemps laissé mon argent dormir faute de savoir quoi en faire. J'ai fini par apprendre, et j'ai créé La Boussole Financière pour partager ce qui m'a manqué : des chiffres vérifiables, des outils gratuits et des explications sans jargon. Ma mission ? Que l'investissement cesse d'être réservé à ceux qui ont déjà les codes.
Tu veux aller plus loin ?
Reçois Épargner ne suffit plus, pour comprendre où fuit ton épargne, et quoi faire dès la semaine prochaine.
Tu recevras aussi La Boussolette, ma lettre sur l'argent et l'investissement. Désinscription en 1 clic. Confidentialité