PEL 10 ans : Que faire pour optimiser ton épargne ?
Ton Plan Épargne Logement fête ses 10 ans ? C’est le moment charnière : versements bloqués, droits à prêt figés, fiscalité qui évolue. Voici comment prendre la bonne décision selon ta situation.
Voir les options →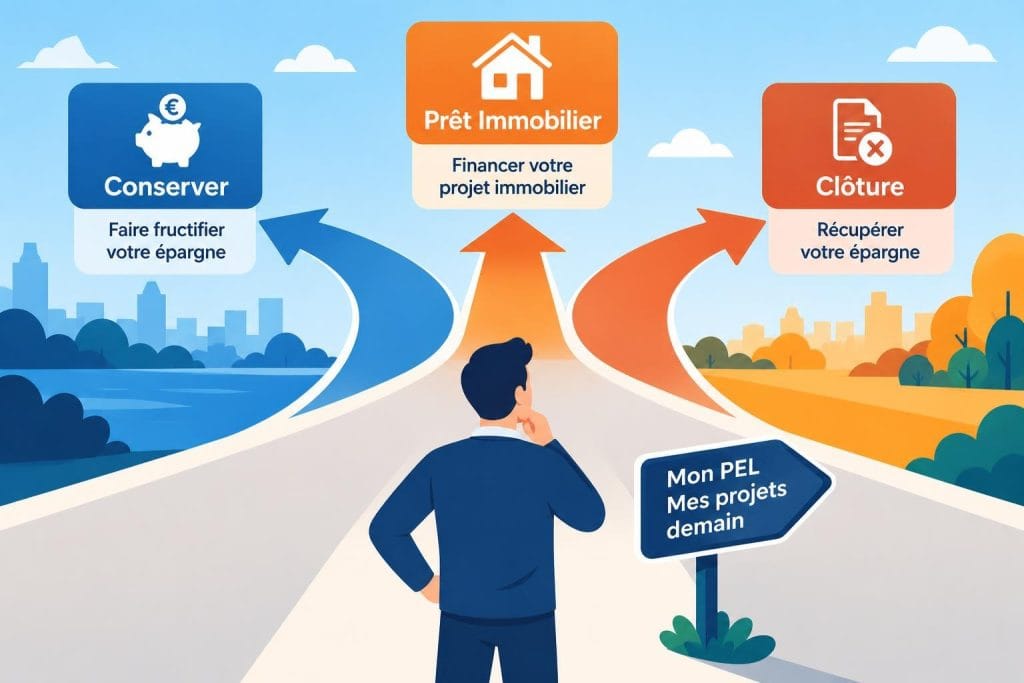
Ton PEL a 10 ans. C’est un cap important : tu ne peux plus verser dessus, mais tes droits à prêt sont définitivement acquis. Et surtout, tu as encore 5 ans pour décider quoi en faire avant la transformation automatique en livret à 15 ans. Pas de panique : voici un guide clair pour choisir la meilleure option selon ton taux, ton projet immobilier et ta fiscalité.
La bonne nouvelle ? Dans la plupart des cas, tu as le temps de réfléchir. Les intérêts continuent de courir au taux contractuel, et tu peux conserver, utiliser ou clôturer ton plan sans précipitation. L’important, c’est de comprendre ce qui se joue à ce moment précis.
⚡ Par où commencer
- Vérifie ton taux et ta date d’ouverture : Un PEL ouvert avant 2011 a une durée de vie illimitée et un taux souvent élevé. Un PEL ouvert après le 1er mars 2011 sera transformé automatiquement en livret à 15 ans.
- Identifie ton projet immobilier : Si tu comptes acheter ou rénover ta résidence principale dans les 5 ans, tes droits à prêt (figés à 10 ans) peuvent valoir de l’or. Sinon, ils risquent de se perdre.
- Compare ton taux avec les alternatives : Si ton PEL rapporte moins que le Livret A ou une assurance vie en fonds euros, la clôture et la réorientation sont souvent plus rentables.
PEL 10 ans : PEL 10 ans : Les options qui s’offrent à toi
Que faire d’un PEL de plus de 10 ans ? Quatre options principales s’offrent à toi : le conserver pour continuer à percevoir des intérêts, utiliser tes droits à prêt pour financer un projet immobilier, clôturer pour récupérer ton capital, ou céder tes droits à prêt à un membre de ta famille. Le choix dépend de ton taux, de tes projets et de ta situation fiscale.
Passé 10 ans, ton PEL entre dans une phase particulière : plus aucun versement n’est possible, mais les intérêts continuent de courir au taux contractuel pendant 5 ans maximum. Pour un PEL ouvert après le 1er mars 2011, la durée de vie totale est de 15 ans, avec une transformation automatique en livret d’épargne ordinaire à cette échéance. Pour un PEL ouvert avant 2011, la durée est illimitée.
Autre point important : à 10 ans, tes droits à prêt sont définitivement figés. Pour les PEL ouverts après 2011, tu as 5 ans pour les utiliser, soit jusqu’à l’échéance des 15 ans. Après la clôture de ton plan, ces droits ne sont plus valables qu’un an. D’où l’importance de bien planifier la clôture en fonction de ton projet immobilier.
Conserver son PEL : Pour qui ?
Conserver son PEL après 10 ans est intéressant dans deux cas précis : si ton taux est élevé, ou si tu prévois un projet immobilier à moyen terme.
Les PEL ouverts entre 2000 et 2003 offrent un taux de rémunération de 3,27 % brut. Ceux ouverts entre 2003 et 2015 affichent 2,50 % brut. Ces taux sont nettement supérieurs à ceux des PEL récents (1,75 % en 2025, 2,00 % en 2026) et même au Livret A. Dans ce cas, conserver le plan permet de continuer à capitaliser à un taux avantageux.
Attention toutefois à la fiscalité : pour les PEL ouverts avant 2018, les intérêts sont exonérés d’impôt sur le revenu pendant 12 ans, puis deviennent imposables. Passé ce cap, le rendement net diminue. Un PEL ouvert en janvier 2015 au taux de 2,50 % rapporte ainsi 2,07 % nets de fiscalité avant son 12e anniversaire, mais moins ensuite.
Utiliser ses droits à prêt : Le prêt épargne logement
Le Prêt Épargne Logement est l’atout caché de ton PEL. Son taux est fixé à l’ouverture du plan, ce qui peut représenter une belle opportunité si les taux du marché ont monté depuis.
Le montant maximal du prêt est de 92 000 €. Il finance exclusivement ta résidence principale : achat, construction, travaux d’extension, de réparation ou de rénovation énergétique. Tu peux aussi l’utiliser pour acheter le terrain sur lequel tu construiras. Sa durée s’étend de 2 à 15 ans.
Tes droits à prêt correspondent aux intérêts acquis pendant la phase d’épargne. Le total des intérêts que tu paieras sur le prêt ne peut pas dépasser ces droits multipliés par 2,5 (1,5 pour des parts de SCPI) : c’est ce qui fixe, avec la durée choisie, le montant que tu peux emprunter, dans la limite de 92 000 €. Le taux du prêt dépend de la date d’ouverture du plan : 4,20 % entre août 2003 et janvier 2015, 3,20 % entre février 2015 et janvier 2016, 2,20 % entre août 2016 et 2022. Compare-le toujours aux crédits immobiliers du moment.
Une option méconnue est la cession des droits à prêt à un membre de ta famille (conjoint, enfants, parents, etc.). Si tu n’as pas de projet immobilier, cette solution permet à un proche de bénéficier de ton taux avantageux. Les droits ne sont valables qu’un an après la clôture du PEL, donc la cession doit être bien orchestrée.
Clôturer son PEL : Récupérer son capital
La clôture est l’option la plus simple. Tu récupères l’intégralité de ton capital et des intérêts générés. Après 10 ans, aucun intérêt n’est perdu. La clôture est gratuite, et les fonds sont versés sous 3 à 15 jours ouvrés en général.
En revanche, clôturer signifie renoncer définitivement à tes droits à prêt. Si tu as un projet immobilier dans les 5 ans, c’est une décision lourde de conséquences. Avant de clôturer, compare le taux de ton PEL avec les alternatives : si ton taux est faible (1 % pour les PEL ouverts entre 2016 et 2022), la clôture est souvent la meilleure option.
Que faire à 15 ans ? La transformation en livret
Pour les PEL ouverts après le 1er mars 2011, la durée de vie maximale est de 15 ans. À cette échéance, le plan est automatiquement transformé en livret d’épargne ordinaire. Les premiers PEL de 15 ans arrivent d’ailleurs à échéance depuis le 1er mars 2026.
Cette transformation a des conséquences importantes :
- Le taux de rémunération n’est plus garanti. Il est librement fixé par la banque, souvent à un niveau très bas (autour de 0,10 % à 0,50 % selon les établissements).
- Les droits à prêt sont perdus définitivement.
- Le capital reste disponible, mais il ne travaille plus pour toi.
La bonne nouvelle : la transformation n’est pas une fatalité. Tu peux clôturer le livret et réorienter ton épargne vers des placements plus rentables. Et si tu veux conserver une poche de liquidités, un Livret A ou un LDDS feront mieux que ce livret post-PEL.
Un point souvent négligé est la possibilité de négocier le taux de transformation avec ta banque. Certaines banques proposent des taux boostés pour fidéliser leurs clients. N’hésite pas à demander un taux supérieur au taux plancher, surtout si ton épargne est conséquente. Tu peux aussi menacer de partir : la banque préfère souvent garder un client que perdre un dépôt.
Fiscalité du PEL après 10 ans : Ce qui change
La fiscalité de ton PEL dépend entièrement de sa date d’ouverture. C’est le critère à vérifier avant toute décision.
Pour les PEL ouverts depuis 2018 : les intérêts sont soumis au prélèvement forfaitaire unique (PFU) de 31,4 % dès la première année. Ce taux inclut l’impôt sur le revenu (12,8 %) et les prélèvements sociaux (18,6 %). Un PEL ouvert en 2026 au taux brut de 2 % rapporte donc 1,37 % net.
Pour les PEL ouverts avant 2018 : les intérêts sont exonérés d’impôt sur le revenu pendant 12 ans. Passé ce délai, ils deviennent imposables. Pendant ces 12 ans, seuls les prélèvements sociaux de 17,2 % sont dus. Ensuite, les intérêts sont soumis à l’impôt sur le revenu (12,8 % avec la flat tax, ou le barème si tu le choisis), en plus des prélèvements sociaux.
Cette bascule fiscale peut réduire significativement ton rendement net. C’est souvent le moment de te poser la question de la clôture, surtout si ton taux n’est pas exceptionnel.
PEL ancien (avant 2011) : Un trésor à préserver
Si ton PEL a été ouvert avant le 1er mars 2011, tu détiens un vrai trésor. Sa durée de vie est illimitée, sans transformation automatique, et son taux est souvent très élevé. Un PEL ouvert en juin 1985 offre par exemple un taux de rémunération de 5,30 %.
Même si les intérêts deviennent imposables après 12 ans, un taux de 3,27 % ou 2,50 % reste très compétitif face aux livrets réglementés. Ne clôture pas un PEL ancien à taux élevé, même si la fiscalité s’alourdit. Le rendement net reste supérieur à la plupart des alternatives sans risque.
Une stratégie mal connue est la cession des droits à prêt à un membre de la famille. Si tu n’as pas de projet immobilier, tu peux transmettre tes droits à prêt à un proche qui, lui, pourra en profiter. C’est une façon de valoriser ton PEL sans le clôturer.
Passé 10 ans, aucun versement n’est plus possible : ton plan continue simplement de produire des intérêts au taux de ton contrat.
Comparatif : PEL vs alternatives de placement
Pour trancher, il faut comparer ce que ton PEL te rapporte avec ce que te rapporteraient d’autres placements. Voici un tableau comparatif basé sur les taux en vigueur en 2026.
| Placement | Taux brut | Taux net (après fiscalité) | Liquidité | Avantage clé |
|---|---|---|---|---|
| PEL ouvert en 2026 | 2,00 % | 1,37 % (PFU 31,4 %) | Bloqué jusqu’à 10 ans, puis clôture possible | Droit à un prêt immobilier à 3,20 % |
| PEL ouvert en 2025 | 1,75 % | 1,20 % (PFU 31,4 %) | Bloqué jusqu’à 10 ans, puis clôture possible | Droit à un prêt immobilier |
| PEL ouvert entre 2016 et 2022 | 1,00 % | 0,83 % ouvert en 2016-2017, exonéré d’impôt) ou 0,69 % (ouvert depuis 2018, PFU 31,4 %) | Clôture possible après 10 ans | Droit à un prêt immobilier à taux fixé à l’ouverture |
| PEL ouvert entre 2003 et 2015 | 2,50 % | 2,07 % (avant 12 ans, exonéré d’IR) | Clôture possible après 10 ans | Taux élevé et droit à un prêt avantageux |
| Livret A | Taux réglementé | Taux net (exonéré d’impôt) | Disponible à tout moment | Liquidité totale, zéro risque |
| Assurance vie (fonds euros) | Taux variable selon les contrats | Net après PFU ou abattement après 8 ans | Disponible, mais rachat possible | Transmission avantageuse, fiscalité allégée après 8 ans |
Ce tableau montre que le taux de ton PEL est le critère n°1. Un PEL ancien à 2,50 % bat le Livret A. Un PEL récent à 1 % est moins intéressant, sauf si tu comptes utiliser le prêt épargne logement.
Arbre de décision : Que faire de mon PEL ?
Voici un arbre de décision simple pour t’aider à choisir. Réponds aux questions dans l’ordre et tu auras ta réponse.
| Situation | Recommandation | Pourquoi ? |
|---|---|---|
| PEL ouvert avant 2011, taux ≥ 2,50 %, pas de projet immobilier | Conserver | Le taux net reste supérieur au Livret A, même après imposition. Durée illimitée, aucun risque de transformation. |
| PEL ouvert avant 2011, taux ≥ 2,50 %, projet immobilier | Conserver, et n’utiliser les droits à prêt que s’ils battent le marché | Un ancien PEL prête cher : 4,20 % pour un plan ouvert entre 2003 et 2011, 4,97 % entre 2000 et 2003. Son atout, c’est son rendement. |
| PEL ouvert après 2011, taux ≥ 2 %, projet immobilier dans les 5 ans | Conserver et utiliser les droits à prêt | Les droits sont figés à 10 ans et valables 5 ans. Le prêt coûte 4,20 % pour un plan à 2,50 % et 3,20 % pour un plan à 2 % : à comparer aux taux du marché. |
| PEL ouvert après 2011, taux ≥ 2 %, pas de projet immobilier | Conserver temporairement, puis clôturer à 15 ans | Le taux est correct, mais sans projet, les droits à prêt se perdent. À 15 ans, la transformation en livret impose une clôture. |
| PEL ouvert après 2016, taux ≤ 1,75 %, pas de projet immobilier | Clôturer et réorienter | Le taux net (1,20 % ou moins) est inférieur au Livret A. L’argent travaille mieux ailleurs. |
| PEL ouvert après 2016, taux ≤ 1,75 %, projet immobilier | Comparer le taux du prêt PEL avec le marché | Si le prêt PEL est inférieur aux taux du marché, utilise-le. Sinon, clôture et finance autrement. |
| PEL avec droits à prêt, pas de projet immobilier, famille avec projet | Céder les droits à prêt | Les droits peuvent être transmis à un membre de la famille qui pourra les utiliser. |
Cet arbre de décision PEL n’est pas une science exacte : il faut aussi tenir compte de ta situation fiscale globale et de ton aversion au risque. Mais il couvre 95 % des cas.
Exemple chiffré : Le cas de Sophie
Sophie a ouvert un PEL en janvier 2015 au taux de 2,50 %. Elle a versé 200 € par mois, soit 2 400 € par an. À 10 ans, elle a accumulé environ 24 000 € de capital et des intérêts d’environ 3 500 €. Ces intérêts sont ses droits à prêt : les intérêts de son futur prêt pourront aller jusqu’à 2,5 fois ce montant, soit environ 8 750 €.
Sophie prévoit d’acheter un appartement dans 3 ans. Le taux du marché est actuellement de 3,5 %. Or son PEL, ouvert en janvier 2015, lui donne droit à un prêt à 4,20 % : plus cher que le marché. Ses droits à prêt ne lui serviront que si les taux remontent au-dessus de 4,20 % d’ici son achat.
Sa décision se joue donc surtout sur le rendement : son PEL lui rapporte 2,07 % nets jusqu’à ses 12 ans, en janvier 2027, puis environ 1,7 %. Si un fonds euros d’assurance vie lui offre davantage, placer ses 27 500 € ailleurs peut être plus rentable.
Réorienter son épargne après la clôture du PEL
Si tu décides de clôturer ton PEL, la question suivante est : où placer ton capital ? Voici les principales pistes.
L’assurance vie est le placement de référence pour le moyen-long terme. Les fonds en euros offrent un capital garanti, et la fiscalité devient avantageuse après 8 ans (abattement annuel de 4 600 € pour une personne seule, 9 200 € pour un couple). C’est aussi un excellent outil de transmission. Ouvre-la dès maintenant pour démarrer le compteur fiscal. Même avec un petit versement, les 8 ans commencent à courir.
Le Livret A reste pertinent pour ta poche de sécurité. Son taux est réglementé et révisé périodiquement, mais il est exonéré d’impôt et disponible à tout moment. C’est le complément idéal d’une épargne de précaution.
Le PEA (Plan d’Épargne en Actions) est adapté si tu as un horizon de 8 ans ou plus et que tu acceptes le risque. Après 5 ans, les gains sont exonérés d’impôt sur le revenu (seuls les prélèvements sociaux de 18,6 % s’appliquent). C’est un levier puissant pour faire fructifier ton capital à long terme.
Une stratégie complémentaire est de compléter ton PEL avec un CEL (Compte Épargne Logement), à condition qu’ils soient dans la même banque. Le CEL peut renforcer tes droits à prêt, mais son taux de rémunération est très faible. Ce n’est pertinent que si tu as un projet immobilier précis.
Les questions qui reviennent souvent
Passe à l’action maintenant
Sors ton dernier relevé de PEL, note la date d’ouverture et le taux affiché. Compare-le avec le Livret A et les fonds euros de l’assurance vie. Si tu as un projet immobilier dans les 5 ans, note la date limite d’utilisation de tes droits à prêt. Tu as maintenant toutes les cartes en main pour décider en connaissance de cause.
Loïc
Fondateur de La Boussole Financière
Salut, moi c'est Loïc. Comme beaucoup, j'ai longtemps laissé mon argent dormir faute de savoir quoi en faire. J'ai fini par apprendre, et j'ai créé La Boussole Financière pour partager ce qui m'a manqué : des chiffres vérifiables, des outils gratuits et des explications sans jargon. Ma mission ? Que l'investissement cesse d'être réservé à ceux qui ont déjà les codes.
Tu veux aller plus loin ?
Reçois Épargner ne suffit plus, pour comprendre où fuit ton épargne, et quoi faire dès la semaine prochaine.
Tu recevras aussi La Boussolette, ma lettre sur l'argent et l'investissement. Désinscription en 1 clic. Confidentialité