Assurance vie vs assurance décès : Comment choisir le bon contrat
Deux contrats au nom proche, deux objectifs opposés. Tu vas voir en quelques minutes lequel répond à ta situation, et pourquoi les deux peuvent parfois se compléter.
Voir les différences →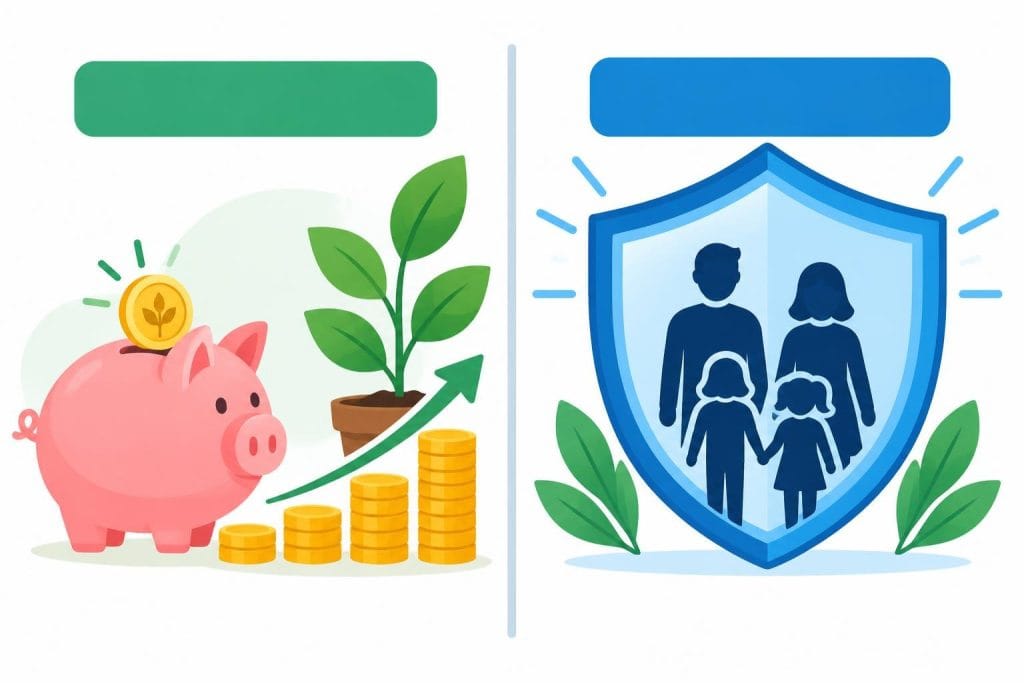
Tu hésites entre une assurance vie et une assurance décès ? Les deux noms se ressemblent, et beaucoup de gens pensent à tort qu’il s’agit du même produit. Ce n’est pas le cas. Les deux contrats ne répondent pas au même besoin.
Comprendre la différence entre assurance vie et assurance décès t’évite de payer pour une garantie dont tu n’as pas besoin, ou de passer à côté de celle qui protège vraiment tes proches. Voici les points clés, sans jargon.
⚡ En bref
- Tu veux épargner et transmettre : l’assurance vie est un contrat d’épargne, avec des supports en fonds en euros ou en unités de compte.
- Tu veux protéger tes proches en cas de décès prématuré : l’assurance décès est un contrat de prévoyance, qui verse un capital aux bénéficiaires pendant la durée du contrat.
- Tu as des enfants à charge ou un crédit immobilier : l’assurance décès répond d’abord à ce besoin de protection, l’assurance vie peut venir en complément.
Assurance vie et assurance décès : Les différences essentielles en résumé
L’assurance vie est un produit d’épargne. Elle fait fructifier un capital et le transmet à des bénéficiaires désignés. L’assurance décès est un produit de prévoyance. Elle verse un capital aux bénéficiaires si l’assuré décède pendant la durée du contrat. Elles n’ont ni le même objectif, ni le même fonctionnement. Le bon choix dépend de tes priorités : épargner, protéger ou les deux.
Qu’est-ce que l’assurance vie ?
L’assurance vie est un contrat d’épargne à long terme. Tu verses de l’argent, en une fois ou régulièrement, et ce capital est investi sur des supports. Tu peux le récupérer, en partie ou en totalité, à tout moment, sous réserve de la fiscalité.
Deux grandes familles de supports existent. Le fonds en euros offre un capital garanti, le rendement étant versé par l’assureur. Les unités de compte sont adossées à des actifs comme des actions ou des obligations. Elles peuvent rapporter davantage, mais leur valeur varie et le capital n’est pas garanti.
Le vrai atout de ce contrat, c’est la transmission. L’assurance vie est le seul placement financier qui permet de désigner un bénéficiaire de ton choix, comme un conjoint, un enfant, un neveu ou une association. Ce capital ne passe pas par la succession classique.
Qu’est-ce que l’assurance décès ?
L’assurance décès est un contrat de prévoyance. Son seul rôle est de verser un capital décès aux bénéficiaires si l’assuré meurt pendant la durée du contrat. Ce capital sert à couvrir les besoins immédiats des proches : remboursement d’un prêt, frais de la vie courante, obsèques.
Les trois grands types de contrats
Tous les contrats ne se ressemblent pas. Il existe trois grandes formes :
- L’assurance décès temporaire verse le capital si l’assuré décède avant la fin d’un délai fixé à la souscription, par exemple quinze ans. Elle est souvent moins coûteuse, mais elle ne couvre qu’une période.
- L’assurance décès vie entière verse toujours le capital au décès, quel que soit le moment. Elle peut aider à payer des droits de succession ou des frais d’obsèques.
- L’assurance solde restant dû est liée à un emprunt, souvent immobilier. Elle rembourse le reste du crédit en cas de décès, et ce montant diminue au fil des années.
Le point que beaucoup ignorent
Si tu survis à la période couverte, le contrat prend fin et les cotisations ne sont pas restituées. Tu ne récupères donc rien de ce que tu as versé. C’est la logique même d’une prévoyance : tu paies pour une protection, pas pour une épargne.
Le montant des cotisations dépend de ton âge, de ton état de santé et du capital garanti. Plus tu souscris jeune, plus les cotisations sont généralement faibles. Pour dimensionner le capital, certaines sources recommandent un montant équivalent à environ trois années de salaire, sans que ce repère fasse consensus.
Avantages
- Un capital versé rapidement aux bénéficiaires désignés
- Une protection ciblée sur un besoin précis
- Des cotisations souvent modestes quand on souscrit jeune
Limites
- Aucune épargne récupérable si le décès n’intervient pas
- Des cotisations qui augmentent avec l’âge et l’état de santé
Tableau comparatif : Assurance vie vs assurance décès
Ce tableau reprend les critères qui différencient vraiment les deux contrats. Lis-le ligne par ligne, en gardant ta situation en tête.
| Critère | Assurance vie | Assurance décès |
|---|---|---|
| Nature du contrat | Épargne | Prévoyance |
| Objectif principal | Constituer et transmettre un capital | Protéger les proches en cas de décès |
| Versements | Libres ou programmés | Cotisations périodiques, dont le montant dépend de l’âge, de la santé et du capital |
| Restitution des sommes versées | Possible à tout moment, selon le contrat et la fiscalité | Non, si l’assuré survit à la période couverte |
| Supports | Fonds en euros et unités de compte | Aucun support d’épargne |
| Capital en cas de décès | Versé au(x) bénéficiaire(s) désigné(s) | Versé au(x) bénéficiaire(s) désigné(s) pendant la durée du contrat |
| Fiscalité du capital transmis | Abattement de 152 500 € par bénéficiaire pour les versements avant 70 ans | Dépend du contrat, à vérifier avant la souscription |
Le critère le plus important reste la restitution des sommes. Avec l’assurance vie, ton argent reste à toi. Avec l’assurance décès, tu achètes une protection.
Quel contrat choisir selon votre profil ?
Plutôt qu’une réponse générale, pose-toi les questions suivantes dans l’ordre. Chaque réponse te rapproche d’un choix.
As-tu des personnes à charge ?
Si tes enfants ou ton conjoint dépendent de tes revenus, commence par l’assurance décès. Elle garantit un capital immédiat en cas de décès prématuré, sans attendre une succession.
As-tu un crédit immobilier en cours ?
Une assurance solde restant dû peut rembourser le reste de ton prêt. Vérifie d’abord si ton emprunt inclut déjà une garantie de ce type.
Cherches-tu à épargner ou à transmettre ?
Si tu veux constituer un capital pour la retraite, financer un projet ou transmettre à quelqu’un de précis, l’assurance vie répond à ce besoin. Tu gardes la maîtrise de ton épargne.
Peut-on cumuler assurance vie et assurance décès ?
Oui, les deux contrats se complètent. L’assurance décès protège immédiatement tes proches, dès la souscription. L’assurance vie, elle, construit un capital dans la durée et le transmet selon ta volonté.
Le cumul a une logique concrète. La prévoyance couvre le risque de décès précoce, pendant que l’épargne prépare l’avenir. Tu évites ainsi de devoir puiser dans ton capital d’épargne pour faire face à une situation d’urgence.
Exemple chiffré : L’histoire de Marc et Sophie
Prenons Marc et Sophie, un couple de 35 ans avec deux enfants. Ils ont souscrit une assurance décès pour protéger leurs enfants en cas de décès prématuré, et une assurance vie pour constituer une épargne et transmettre.
Imaginons qu’après huit ans, le contrat d’assurance vie affiche 20 000 € de gains. Pour un couple, l’abattement annuel sur les gains est de 9 200 €. Les prélèvements sociaux de 17,2 % s’appliquent sur la totalité des gains, tandis que l’abattement réduit uniquement l’impôt sur le revenu, taxé à 7,5 %.
| Étape | Calcul | Montant |
|---|---|---|
| Prélèvements sociaux | 20 000 € × 17,2 % | 3 440 € |
| Impôt sur le revenu | (20 000 € − 9 200 €) × 7,5 % | 810 € |
| Total | Prélèvements sociaux + impôt | 4 250 € |
Sur 20 000 € de gains, Marc et Sophie paient donc 4 250 € de prélèvements et d’impôt, soit environ 21 % du total. Le calcul ne se fait pas en appliquant l’abattement au taux global : il faut séparer les deux prélèvements.
Côté transmission, chacun de leurs deux enfants bénéficie d’un abattement de 152 500 € sur les sommes versées avant 70 ans, pour les contrats d’assurance vie. Quant à l’assurance décès, elle sert d’abord à garantir un capital immédiat, sans attendre la succession.
Les questions qui reviennent souvent
Loïc
Fondateur de La Boussole Financière
Salut, moi c'est Loïc. Comme beaucoup, j'ai longtemps laissé mon argent dormir faute de savoir quoi en faire. J'ai fini par apprendre, et j'ai créé La Boussole Financière pour partager ce qui m'a manqué : des chiffres vérifiables, des outils gratuits et des explications sans jargon. Ma mission ? Que l'investissement cesse d'être réservé à ceux qui ont déjà les codes.
Tu veux aller plus loin ?
Reçois Épargner ne suffit plus, pour comprendre où fuit ton épargne, et quoi faire dès la semaine prochaine.
Tu recevras aussi La Boussolette, ma lettre sur l'argent et l'investissement. Désinscription en 1 clic. Confidentialité