
ETF capitalisant ou distribuant : Quelle différence et comment trancher ?
Tu hésites entre un ETF capitalisant et un ETF distribuant ? Ce guide te donne un arbre de décision simple, des chiffres concrets et la méthode pour trancher en 30 secondes selon ton profil.
Voir la différence →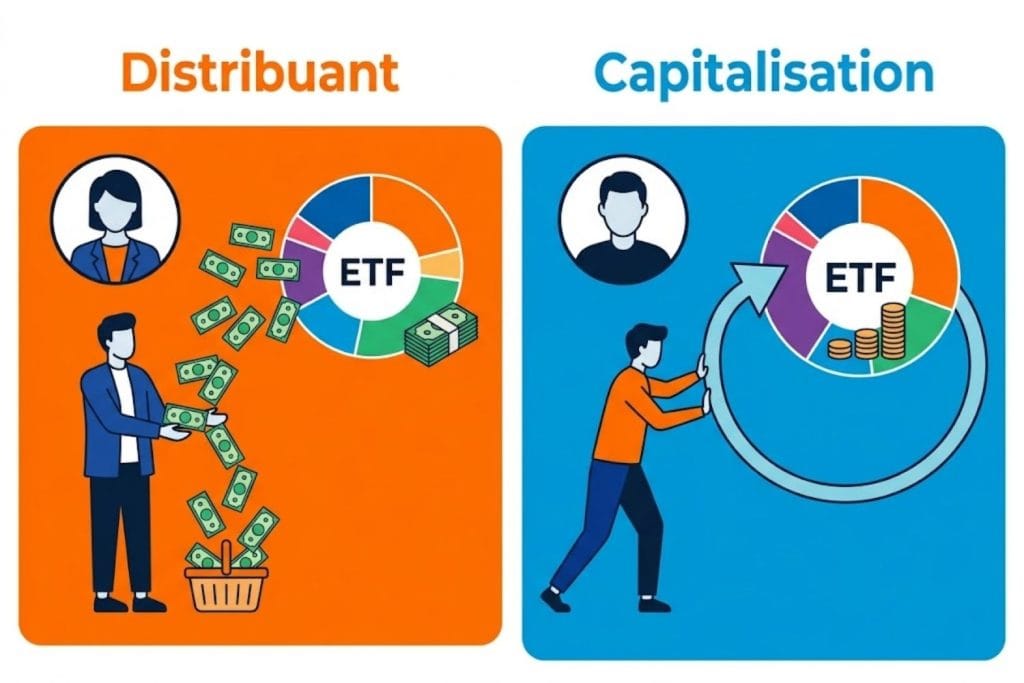
Choisir entre un ETF capitalisant ou distribuant, c’est une question que tout investisseur se pose un jour. La réponse n’est pas la même selon que tu construis ton patrimoine ou que tu vis déjà de tes placements. Dans ce guide, je te montre comment trancher en fonction de ton horizon, de ton enveloppe fiscale et de tes besoins réels.
Tu vas découvrir la différence mécanique entre les deux, l’impact fiscal concret en PEA, en assurance-vie et en compte-titres, et un exemple chiffré qui compare la performance nette sur 20 ans. À la fin, tu sauras exactement quel type d’ETF choisir pour ta situation.
ETF capitalisant ou distribuant : Quelle est la différence ?
Un ETF capitalisant réinvestit automatiquement les dividendes dans le fonds, ce qui augmente la valeur de tes parts. Un ETF distribuant verse les dividendes en cash sur ton compte, le plus souvent une à quatre fois par an. Le choix ne change ni l’indice suivi, ni le niveau de risque : il détermine seulement le moment où l’argent revient sur ton compte et l’impôt qui s’y applique.
Le mécanisme des dividendes expliqué simplement
Imagine que tu possèdes un immeuble. Chaque année, les locataires paient un loyer. Avec un ETF distribuant, tu encaisses ce loyer sur ton compte. Avec un ETF capitalisant, le gérant utilise ce loyer pour acheter une nouvelle pièce de l’immeuble. Ta part de l’immeuble grandit, mais tu ne touches rien.
Concrètement, quand une entreprise de l’indice verse un dividende, le fonds le collecte. Puis deux options :
- Capitalisation : le dividende est réinvesti immédiatement dans les mêmes actions, ce qui fait monter la valeur liquidative de ta part.
- Distribution : le dividende est versé sur ton compte-titres ou ton compte espèces, en général une à quatre fois par an — quelques rares fonds versent tous les mois.
L’effet boule de neige est puissant : plus les dividendes sont réinvestis tôt, plus ils produisent eux-mêmes de nouveaux dividendes. C’est le principe des intérêts composés appliqué aux actions.
Les avantages et inconvénients de chaque option
Voici un tableau comparatif pour visualiser rapidement ce que chaque type d’ETF t’apporte. Les frais de réinvestissement manuel sont souvent oubliés : ils pèsent pourtant sur la performance nette.
| Critère | ETF capitalisant | ETF distribuant |
|---|---|---|
| Mécanisme | Dividendes réinvestis automatiquement | Dividendes versés en cash |
| Fréquence de versement | Aucun versement | Une à quatre fois par an selon le fonds |
| Effet des intérêts composés | Optimal, sans action de ta part | Dépend de ton réinvestissement manuel |
| Frais de réinvestissement | Aucun (opéré à l’intérieur du fonds) | Frais de courtage à chaque achat de parts |
| Fiscalité des dividendes | Pas de revenu imposable | Imposés selon ton enveloppe |
| Revenus réguliers | Aucun | Oui, si tu veux vivre des dividendes |
| Suivi du prix de revient | Simple : un seul prix d’achat, inchangé | Plus lourd : chaque réinvestissement crée une ligne |
Une précision utile sur la dernière ligne, parce qu’elle est souvent présentée à l’envers : dans un ETF capitalisant, c’est le fonds qui réinvestit en interne. Aucune opération n’apparaît sur ton compte, ton prix de revient ne bouge pas, et tu n’es imposé qu’une seule fois, à la vente. C’est au contraire le réinvestissement manuel des dividendes d’un ETF distribuant qui multiplie les lignes d’achat et complique le calcul.
Pour un investisseur en phase d’accumulation, l’ETF capitalisant est presque toujours préférable : il optimise les intérêts composés et évite les frais de réinvestissement manuel. Pour un rentier qui veut consommer ses gains, l’ETF distribuant a du sens.
Fiscalité : Ce qui change vraiment selon ton enveloppe
La fiscalité est le critère n°1 pour trancher. Le même ETF distribuant ne sera pas imposé de la même façon selon que tu le détiens en PEA, en assurance-vie ou en compte-titres ordinaire.
PEA, assurance-vie, CTO : Quel impact sur ton choix ?
En PEA, les dividendes d’un ETF distribuant restent dans l’enveloppe sans imposition immédiate. Ils arrivent sur ton compte espèces et peuvent être réinvestis. Seuls les prélèvements sociaux de 18,6 % s’appliquent au moment d’un retrait. Le choix capitalisant/distribuant est donc presque neutre.
En assurance-vie, les ETF sont détenus en unités de compte. Les dividendes d’un support distribuant sont réinvestis dans le contrat selon les règles de l’assureur — ils ne sont pas basculés d’office sur le fonds en euros. Dans tous les cas, rien n’est imposé tant que tu ne fais pas de rachat. En pratique, l’offre d’ETF distribuants y est nettement plus limitée que celle des capitalisants.
Sur un compte-titres ordinaire (CTO), chaque dividende d’un ETF distribuant subit le prélèvement forfaitaire unique (PFU) de 31,4 % (18,6 % de prélèvements sociaux + 12,8 % d’impôt sur le revenu). C’est un frottement fiscal annuel qui réduit mécaniquement ta performance. L’ETF capitalisant, lui, ne génère aucun revenu imposable tant que tu ne vends pas.
En clair : en CTO, l’ETF capitalisant est presque toujours plus intéressant. Dans une enveloppe comme le PEA ou l’assurance-vie, la différence est minime, car les dividendes ne sont pas taxés immédiatement.
Attention à l’éligibilité PEA : un ETF ne peut y entrer que s’il investit au moins 75 % de son actif en actions de sociétés ayant leur siège dans l’UE ou l’EEE. C’est pour cela que les ETF MSCI World capitalisants éligibles PEA sont souvent à réplication synthétique.
Comment savoir si un ETF est capitalisant ou distribuant ?
C’est plus simple qu’il n’y paraît. Trois méthodes fiables existent.
Regarde le nom du fonds
Le suffixe « Acc » ou « C » indique un ETF capitalisant. « Dist » ou « D » indique un ETF distribuant. Par exemple, l’Amundi MSCI World Swap UCITS ETF EUR Acc (CW8) est capitalisant, tandis que l’iShares MSCI World UCITS ETF Dist (IWRD) est distribuant.
Consulte le DIC
Le Document d’Informations Clés (DIC) est la source officielle. Il précise la politique de distribution du fonds. Tu le trouves sur la page produit de l’émetteur ou sur les comparateurs d’ETF.
Vérifie la fiche émetteur
Sur le site d’Amundi, iShares, Vanguard ou Xtrackers, la fiche produit indique explicitement « capitalisation » ou « distribution » dans les caractéristiques.
| Suffixe | Signification | Exemple |
|---|---|---|
| Acc | Capitalisant | Amundi MSCI World Swap UCITS ETF EUR Acc (CW8) |
| C | Capitalisant | Abréviation de « Capitalisation », employée par certains émetteurs à la place de « Acc » |
| Dist | Distribuant | iShares MSCI World UCITS ETF Dist (IWRD) |
| D | Distribuant | Abréviation de « Distribution », équivalente à « Dist » |
ETF capitalisant ou distribuant : Comment trancher en 30 secondes ?
Voici l’arbre de décision que j’utilise avec les investisseurs que j’accompagne. Trois questions suffisent.
| Profil type | Ce qui décide | Horizon | Enveloppe | Recommandation |
|---|---|---|---|---|
| Jeune actif en accumulation | Les intérêts composés | 10 ans + | PEA ou CTO | Capitalisant |
| Investisseur en CTO | Le frottement fiscal annuel | 5-10 ans | CTO | Capitalisant (évite le PFU) |
| Rentier en désépargne | Le besoin de revenus | Long terme | CTO ou AV | Distribuant |
| Épargnant en assurance-vie | L’étendue de l’offre | 8 ans + | Assurance-vie | Capitalisant (offre plus large) |
Exemple chiffré : L’impact du réinvestissement sur 20 ans
Prenons un investissement initial de 10 000 € sur 20 ans, avec un rendement annuel moyen de 7 % (dividendes inclus), dont environ 2 % versés sous forme de dividendes. Hypothèse : le tout logé dans un compte-titres ordinaire, avec 4 réinvestissements par an à 1 € de courtage l’ordre.
| Scénario | Montant après 20 ans | Frais de courtage cumulés |
|---|---|---|
| ETF capitalisant (réinvestissement auto) | 38 697 € | 0 € |
| ETF distribuant (réinvestissement manuel) | 34 399 € | 80 € (4 ordres/an × 1 € × 20 ans) |
L’écart est de 4 298 €, soit 11 % de la valeur finale. Et il ne vient presque pas des frais de courtage : 80 € sur vingt ans, c’est négligeable. Il vient quasi entièrement du frottement fiscal. Chaque année, le PFU prélève 31,4 % sur les 2 % de dividendes, soit 0,63 point de rendement perdu. Un rendement net de 6,37 % au lieu de 7 % ne semble rien ; capitalisé sur vingt ans, c’est plus de 4 000 € — parce que l’argent parti en impôt chaque année est aussi de l’argent qui ne compose plus.
Sur le S&P 500, les performances passées illustrent la même tendance : l’ETF capitalisant d’iShares a affiché +131,27 % sur 5 ans contre +103,62 % pour son équivalent distribuant.
Bien sûr, les performances passées ne préjugent pas des performances futures. Mais la mécanique des intérêts composés, elle, est mathématique : réinvestir tôt et sans frottement maximise la croissance.
Cas particulier : Les ETF obligataires
Les ETF obligataires ont leur propre logique. Les coupons versés par les obligations sont traités comme des revenus. Premier point à connaître : un ETF obligataire n’est pas éligible au PEA, puisque l’enveloppe exige au moins 75 % d’actions de sociétés de l’UE ou de l’EEE. La question se pose donc en compte-titres ou en assurance-vie, jamais en PEA.
En compte-titres, un ETF obligataire distribuant fait remonter ses coupons sur ton compte chaque année, et ces revenus sont imposables l’année où tu les perçois. Un ETF obligataire capitalisant, lui, réinvestit les coupons dans le fonds et ne crée aucun revenu imposable avant la vente. En assurance-vie, la question ne se pose pas de la même façon : rien n’est imposé tant que tu ne rachètes pas.
Pour un investisseur qui cherche à se constituer un complément de revenu avec des obligations, l’ETF distribuant peut avoir du sens. Mais pour la majorité des épargnants qui veulent diversifier leur patrimoine, l’ETF obligataire capitalisant est plus efficace fiscalement.
Passer à l’action : Nos recommandations
Voici ce que je te conseille concrètement :
- Horizon 10 ans et plus : choisis un ETF capitalisant, surtout en CTO. Tu optimises les intérêts composés et tu évites le PFU de 31,4 % sur les dividendes.
- Besoin de revenus immédiats : opte pour un ETF distribuant, mais privilégie une enveloppe fiscalement avantageuse comme l’assurance-vie ou le PEA.
- En PEA : le choix est neutre fiscalement, mais le capitalisant reste plus simple car tu n’as pas à réinvestir manuellement les dividendes.
- Vérifie toujours l’éligibilité PEA : tous les ETF ne sont pas éligibles. Les ETF MSCI World capitalisants éligibles PEA (comme CW8) utilisent souvent la réplication synthétique.
- Compare les frais : le TER (frais de gestion) va d’environ 0,05 % pour les grands indices les plus concurrentiels à 0,50 % et plus pour les fonds spécialisés. Sur 20 ans, un écart de 0,20 % représente plusieurs milliers d’euros.
📌 Ce qu’il faut retenir
Le choix entre ETF capitalisant et ETF distribuant se résume à trois questions : tes besoins de revenus, ton horizon, et ton enveloppe fiscale.
- 👉 ETF capitalisant : réinvestit les dividendes automatiquement, optimise les intérêts composés, idéal pour un horizon long terme, surtout en CTO.
- 👉 ETF distribuant : verse des revenus réguliers, utile pour les rentiers, mais subit des frottements fiscaux en CTO.
- 👉 Fiscalité : en PEA et assurance-vie, la différence est minime ; en CTO, le PFU de 31,4 % sur les dividendes rend le capitalisant presque toujours préférable.
- 👉 Identification : le suffixe « Acc » ou « C » indique un capitalisant, « Dist » ou « D » un distribuant. Le DIC reste la source officielle.
❓ Questions fréquentes
Passe à l’action maintenant
Prends ton relevé de compte, identifie ton enveloppe principale (PEA, CTO ou assurance-vie), et note ton horizon d’investissement. Tu as maintenant tous les éléments pour choisir ton prochain ETF en 30 secondes.
Loïc
Expert en finances personnelles
Ancien conseiller bancaire, j'ai analysé des milliers de portefeuilles avant de briser les codes du système traditionnel pour fonder La Boussole Financière. Ma mission ? Transformer la finance, souvent intimidante, en un levier accessible et concret pour ton autonomie. Fort de mon expérience de terrain et ayant déjà accompagné plus de 180 investisseurs, je mets mon expertise à ton service. À travers mes conseils sans jargon, je t'aide à naviguer sereinement vers tes objectifs pour bâtir un patrimoine durable.